
Pelanggan sudah bayar. Invois sudah keluar. Kemudian dia datang balik — barang rosak, salah saiz, atau dia bayar lebih. Sekarang jumlah pada invois itu tidak lagi betul.
Naluri pertama kebanyakan pemilik kedai ialah padam invois itu dan buat yang baru. Jangan. Nombor invois jadi berlubang, dan bila pelanggan tanya “kenapa jumlah lain daripada yang saya simpan?” anda tiada jawapan.
Cara yang betul ialah nota kredit. Halaman ni terangkan apa itu nota kredit dan bila perlu keluarkan, dengan contoh penuh dalam RM dan templat percuma.
Invois menambah apa yang pelanggan hutang. Nota kredit menolak. Kedua-duanya kekal dalam rekod — anda tidak padam apa-apa.
Isi Kandungan
- 01. Mula di sini: apa yang berlaku pada invois anda
- 02. Apa itu nota kredit (credit note) dan apa fungsinya
- 03. Bila anda perlu keluarkan nota kredit
- 04. Berapa yang perlu dikreditkan (contoh ikut situasi)
- 05. Contoh nota kredit yang lengkap
- 06. Muat turun templat nota kredit (percuma)
- 07. Apa yang perlu ada dalam nota kredit
- 08. Cara buat nota kredit langkah demi langkah
- 09. Cara rekod nota kredit dalam Niagawan
- 10. Kesan nota kredit pada rekod dan untung-rugi
- 11. Beza nota kredit, debit note, resit dan refund
- 12. Nota kredit dan e-Invois
- 13. Kesilapan biasa dan cara elak
- 14. Soalan lazim
01. Mula di sini: apa yang berlaku pada invois anda
Cari situasi anda dalam jadual ini.
| Apa yang berlaku | Apa perlu buat |
|---|---|
| Invois belum dihantar kepada pelanggan | Betulkan invois itu terus — tidak perlu nota kredit |
| Pelanggan pulangkan semua barang | Nota kredit untuk jumlah penuh |
| Pelanggan pulangkan sebahagian barang | Nota kredit untuk barang yang dipulangkan sahaja |
| Harga pada invois tersilap tinggi | Nota kredit untuk beza harga sahaja |
| Pelanggan bayar lebih | Nota kredit untuk lebihan — pulangkan atau simpan sebagai kredit |
| Pelanggan sudah bayar dan mahu duit semula | Nota kredit dahulu, kemudian bayar balik |
| Jumlah invois perlu ditambah, bukan dikurangkan | Bukan nota kredit — keluarkan nota debit atau invois tambahan |
| Pembekal yang hantar nota kredit kepada anda | Cara rekodnya lain — baca cara rekod nota kredit daripada pembekal |
Untuk semua baris di atas: jangan padam invois asal, dan tulis nombor invois asal pada nota kredit.
02. Apa itu nota kredit (credit note) dan apa fungsinya
Nota kredit ialah dokumen yang mengurangkan jumlah yang pelanggan perlu bayar pada invois yang sudah dikeluarkan. Ia dikeluarkan oleh penjual, dihantar kepada pelanggan, dan disimpan bersama invois asal.
Cara paling mudah untuk faham: bayangkan nota kredit sebagai invois songsang. Invois kata “anda hutang saya RM513”. Nota kredit kata “tolak balik RM85.50 daripada jumlah itu”.
| Invois | Nota kredit | |
|---|---|---|
| Arah | Menambah apa yang pelanggan hutang | Menolak apa yang pelanggan hutang |
| Siapa keluarkan | Penjual | Penjual |
| Bila | Selepas jual / hantar barang | Selepas invois keluar, bila ada yang perlu dibetulkan |
| Berdiri sendiri? | Ya | Tidak — mesti merujuk satu invois |
| Kesan pada rekod | Jualan naik | Jualan bersih turun |
Fungsi nota kredit: kenapa ia penting
Nota kredit nampak macam kerja tambahan. Tapi ia buat empat kerja yang tak boleh dibuat dengan cara lain:
| Fungsi | Apa jadi kalau tiada nota kredit |
|---|---|
| Betulkan invois tanpa padam | Anda terpaksa padam atau tulis semula invois — rekod jadi tidak boleh dipercayai |
| Tinggalkan jejak | Tiada siapa tahu kenapa jumlahnya berubah, termasuk anda sendiri kemudian |
| Baki pelanggan tepat | Anda kejar pelanggan untuk duit yang dia memang tak patut bayar — cara paling cepat hilang pelanggan tetap |
| Laporan untung-rugi betul | Jualan nampak lebih tinggi daripada sebenar, dan anda buat keputusan atas nombor yang salah |
Fungsi keempat paling senang terlepas pandang: pulangan yang tak direkod buat jualan anda nampak lebih tinggi daripada sebenar. Contoh angkanya ada di bahagian 10.
Nota kredit, credit note, CN: satu dokumen, banyak nama
Credit note ialah nama Inggeris nota kredit, dan itu yang kebanyakan sistem akaun dan akauntan di Malaysia guna. CN ialah singkatannya, contohnya CN-2026-0009. Ada juga yang panggil nota pulangan bila barang dipulangkan. Semuanya dokumen yang sama.
03. Bila anda perlu keluarkan nota kredit
Peraturannya mudah: bila jumlah pada invois yang sudah dihantar tidak lagi betul, dan ia perlu turun. Situasi yang paling kerap:
| Situasi | Contoh | Berapa dikreditkan |
|---|---|---|
| Barang rosak | Kek sampai dalam keadaan hancur | Nilai barang yang rosak |
| Salah barang dihantar | Pelanggan pesan saiz M, dapat saiz L | Nilai barang yang dipulangkan |
| Barang expired | Stok hampir tamat tempoh dipulangkan peruncit | Nilai barang yang dipulangkan |
| Pertukaran barang | Tukar warna, harga lebih murah | Beza harga sahaja |
| Salah harga pada invois | Tersilap taip RM120 sepatutnya RM100 | Beza yang tersilap |
| Lebihan bayaran | Invois RM90, pelanggan bayar RM100 | Lebihan RM10 |
| Diskaun selepas invois | Rebat pelanggan tetap diberi kemudian | Nilai diskaun |
Bila anda TIDAK perlu nota kredit: invois belum dihantar kepada pelanggan. Betulkan invois itu terus.
Satu lagi yang selalu keliru: pelanggan yang tak mampu bayar bukan kes nota kredit. Kalau jumlah invois betul tapi pelanggan tak dapat bayar (syarikat gulung, muflis, hilang), itu hutang lapuk, dan cara rekodnya lain.
04. Berapa yang perlu dikreditkan (contoh ikut situasi)
Empat kes yang paling kerap, dengan angka sebenar.
Pulangan penuh — pelanggan pulangkan semua
Invois RM240 untuk 4 kotak. Semua 4 dipulangkan.
| Perkara | Kuantiti | Harga seunit (RM) | Jumlah (RM) |
|---|---|---|---|
| Kek Coklat Mini (Kotak 6) | 4 | 60.00 | 240.00 |
| Jumlah kredit | 240.00 | ||
| Baki invois selepas kredit | 0.00 | ||
Baki jadi sifar, dan invois RM240 tetap ada dalam rekod.
Pulangan sebahagian — sebahagian sahaja dipulangkan
Invois RM240 untuk 4 kotak. Hanya 1 kotak rosak.
| Perkara | Kuantiti | Harga seunit (RM) | Jumlah (RM) |
|---|---|---|---|
| Kek Coklat Mini (Kotak 6) | 1 | 60.00 | 60.00 |
| Jumlah kredit | 60.00 | ||
| Baki invois selepas kredit | 180.00 | ||
Salah harga pada invois
Anda tersilap taip RM120 seunit sedangkan harga sebenar RM100. Barang tidak dipulangkan — cuma harganya salah. Yang dikreditkan ialah bezanya sahaja.
| Perkara | Kuantiti | Beza seunit (RM) | Jumlah (RM) |
|---|---|---|---|
| Pembetulan harga (RM120 → RM100) | 3 | 20.00 | 60.00 |
| Jumlah kredit | 60.00 | ||
Perhatikan kuantiti di sini bukan barang yang dipulangkan — ia bilangan unit yang tersalah harga. Tulis sebab dengan jelas supaya pelanggan tidak fikir dia patut hantar balik tiga unit.
Lebihan bayaran
Invois RM90, pelanggan transfer RM100. Tiada barang terlibat langsung.
| Perkara | Jumlah (RM) |
|---|---|
| Invois | 90.00 |
| Dibayar pelanggan | 100.00 |
| Lebihan — jumlah kredit | 10.00 |
Pulangkan RM10 itu, atau tolak daripada invois berikutnya. Yang penting ia direkod, supaya akaun pelanggan tetap tally.
05. Contoh nota kredit yang lengkap
Contoh ni guna invois yang sama seperti dalam panduan contoh invois kami.
Ceritanya: Kedai Kek Aisyah hantar invois INV-2026-0047 kepada En. Faizal pada 15 Julai — jumlah RM513.00 selepas diskaun pelanggan tetap 5%. Tiga hari kemudian, 2 kotak Kek Red Velvet Mini sampai dalam keadaan rosak. Aisyah keluarkan nota kredit.
| No. Nota Kredit | CN-2026-0009 |
| Tarikh | 18 Julai 2026 |
| Rujukan Invois Asal | INV-2026-0047 (15 Julai 2026) |
| Kepada | En. Faizal Ahmad |
| Sebab | Pulangan 2 kotak Kek Red Velvet Mini — rosak semasa penghantaran |
| Perkara dipulangkan | Kuantiti | Harga seunit (RM) | Jumlah (RM) |
|---|---|---|---|
| Kek Red Velvet Mini (Kotak 12) | 2 | 45.00 | 90.00 |
| Jumlah dipulangkan | 90.00 | ||
| Tolak diskaun 5% (ikut invois asal) | 4.50 | ||
| JUMLAH KREDIT | 85.50 | ||
Perhatikan baris diskaun tu, ia yang paling kerap tersilap. Pelanggan bayar dua kotak tu selepas diskaun 5%, jadi nilai yang dikreditkan pun perlu ditolak diskaun yang sama:
Nilai barang dipulangkan RM90.00 − diskaun 5% RM4.50 = kredit RM85.50
Kesannya pada invois asal:
Baki asal invois RM513.00 − jumlah kredit RM85.50 = baki baru RM427.50
En. Faizal sekarang perlu bayar RM427.50, bukan RM513.00.
Dalam sistem akaun, nota kredit biasanya dibuat terus daripada invois yang nak dibetulkan. Bezanya dengan cara manual:
| Cara manual | Cari invois asal → salin barang dan harga → kira nilai kredit → beri nombor CN |
| Dalam Niagawan Plus | Buka invois asal → pilih barang dan kuantiti yang dipulangkan → simpan nota kredit |
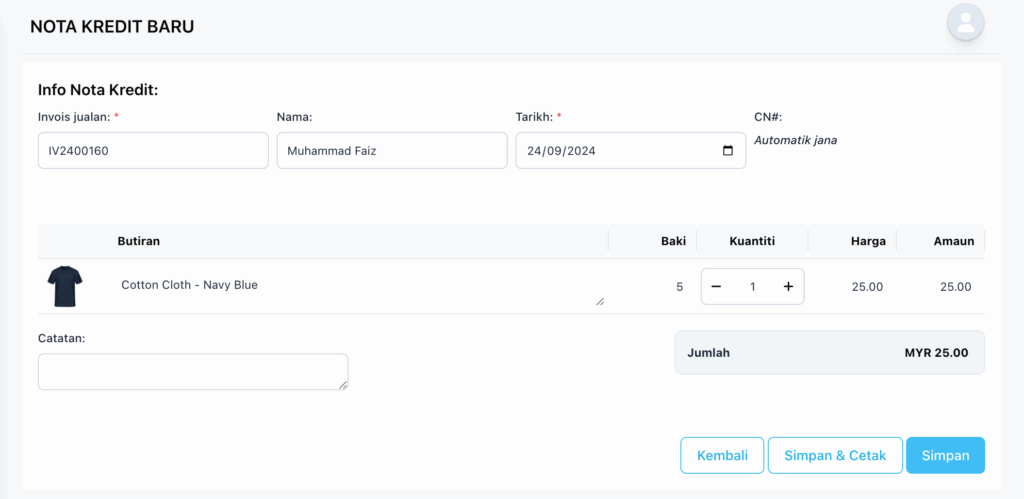
Dalam skrin ni, Invois jualan IV2400160 dah diisi dan CN# tertulis “Automatik jana”. Cotton Cloth dan harga 25.00 ikut invois tu; yang diisi cuma Kuantiti yang dipulangkan (1), jadi kredit MYR 25.00.
Tengok macam mana nota kredit dibuat terus daripada invois dalam Niagawan Plus →
06. Muat turun templat nota kredit (percuma)
Tiga fail, percuma, tiada pendaftaran, dengan susunan yang sama seperti contoh di atas.
| Fail | Untuk apa | Muat turun |
|---|---|---|
| Templat nota kredit (Excel) | Borang yang boleh diisi — jumlah dan baki baru dikira sendiri. Ada helaian kedua “Buku Nota Kredit” untuk jejak semua nota kredit yang anda keluarkan, dan helaian ketiga senarai sebab lazim. | nota-kredit-template.xlsx |
| Nota kredit kosong (PDF) | Sedia untuk cetak dan tulis tangan. Sesuai kalau anda uruskan pulangan di kaunter. | nota-kredit-kosong.pdf |
| Contoh nota kredit terisi (PDF) | Borang yang sama, sudah diisi dengan contoh Kedai Kek Aisyah di atas — rujukan bila anda tak pasti apa nak tulis di mana. | nota-kredit-contoh-isi.pdf |
- Nota kredit sekali-sekala → templat ni dah cukup. Isi, hantar kepada pelanggan, dan simpan satu salinan bersama invois asal.
- Nota kredit dah kerap, pelanggan ramai → lebih senang kalau setiap nota kredit terus terikat pada invois asal. Borangnya tetap senang, dan templat Excel pun kira jumlahnya sendiri. Yang makan masa ialah nak jejak nota kredit mana untuk invois mana bila pulangan dan pembetulan harga berlaku tiap-tiap minggu.
Dalam Niagawan, nota kredit dibuat terus daripada invois jualan asal — barang dan harga ikut invois tu, nombor nota kredit dijana sendiri, dan setiap nota kredit tunjuk invois mana yang dibetulkan. Lihat Niagawan Plus, atau WhatsApp Team Niagawan kalau nak tengok sendiri.
07. Apa yang perlu ada dalam nota kredit
Tak ada satu format nota kredit yang wajib diikut baris demi baris. Tapi kalau maklumat di bawah tertinggal, susah nak padankan nota kredit tu dengan invois asalnya.
| # | Bahagian | Kenapa ia perlu ada |
|---|---|---|
| 1 | Perkataan “Nota Kredit” / “Credit Note” | Supaya tidak disalah anggap sebagai invois baru dan dibayar dua kali |
| 2 | Nama, alamat dan nombor SSM anda | Menunjukkan siapa yang keluarkan |
| 3 | Nombor nota kredit (unik) | Supaya boleh dirujuk semula — CN-2026-0009, bukan “nota kredit Julai” |
| 4 | Tarikh dikeluarkan | Menentukan bulan mana jualan bersih anda terjejas |
| 5 | Nombor invois asal | Paling penting. Tanpa ini, nota kredit tidak boleh dipadankan dengan apa-apa |
| 6 | Nama dan alamat pelanggan | Supaya kredit masuk ke akaun pelanggan yang betul |
| 7 | Sebab | Yang anda rujuk bila menyemak akaun enam bulan kemudian |
| 8 | Senarai barang, kuantiti, harga seunit | Menunjukkan kredit itu datang dari mana |
| 9 | Diskaun (jika invois asal berdiskaun) | Supaya anda tidak kredit lebih daripada yang pelanggan bayar |
| 10 | Jumlah kredit | Angka tunggal yang ditolak |
| 11 | Kesan pada baki invois | Menjawab soalan pelanggan sebelum dia bertanya |
| 12 | Cara kredit diselesaikan | Ditolak dari invois, atau dibayar balik — nyatakan yang mana |
| 13 | Tandatangan / cop | Mengesahkan ia datang daripada anda |
Tak pasti apa nak isi di mana? Buka contoh nota kredit yang sudah diisi (PDF) dari bahagian 06 dan padankan dengan nombor 1–13 di atas.
08. Cara buat nota kredit langkah demi langkah
Sama ada anda guna templat Excel di atas atau tulis tangan, urutannya sama:
- Cari invois asal. Anda perlu nombornya dan tarikhnya. Kalau anda tidak jumpa invois itu, berhenti di sini — selesaikan itu dahulu.
- Tentukan apa sebenarnya yang perlu dikreditkan. Barang penuh? Sebahagian? Beza harga sahaja? Rujuk jadual dalam bahagian 04.
- Beri nombor nota kredit. Berjalan terus: CN-2026-0001, CN-2026-0002. Jangan mula semula tiap-tiap bulan.
- Tulis sebab yang khusus. “Pulangan 2 kotak — rosak semasa hantar” jauh lebih berguna daripada “pulangan”.
- Senaraikan barang dengan kuantiti dan harga seunit — harga yang sama seperti pada invois asal, bukan harga hari ini.
- Tolak bahagian diskaun kalau invois asal ada diskaun.
- Tulis baki baru dan nyatakan sama ada kredit itu ditolak dari invois atau dibayar balik.
- Hantar kepada pelanggan dan simpan satu salinan bersama invois asal.
09. Cara rekod nota kredit dalam Niagawan
Dalam Niagawan, nota kredit dibuat terus daripada invois jualan asal — anda pilih barang yang dipulangkan. Barang dan harga ikut invois asal; anda cuma tetapkan kuantiti yang dipulangkan. Nombor nota kredit dijana sendiri.
Situasi 1: Pelanggan pulangkan barang
- Masuk ke menu Jualan.
- Klik Invois Jualan dan cari invois yang mengandungi item yang dipulangkan.
- Klik butang Nota Kredit, dan pilih item yang dipulangkan.
- Klik Simpan.
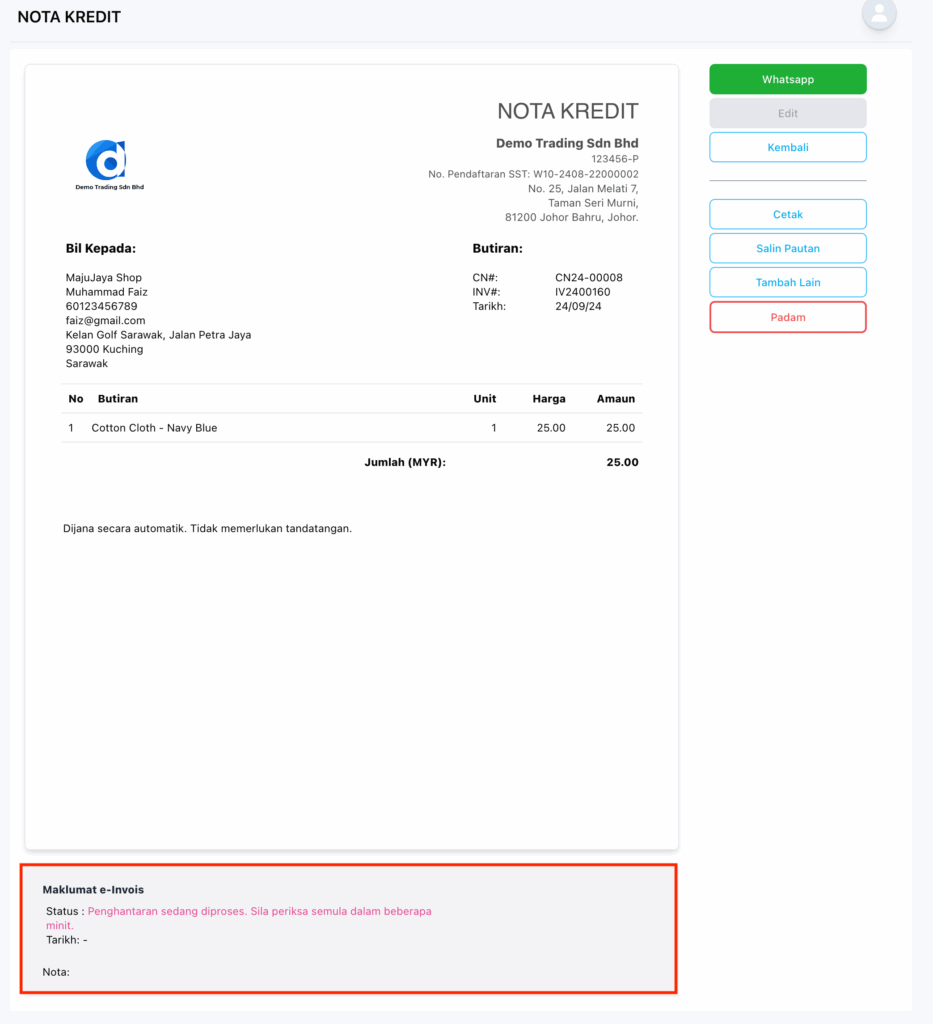
Di bahagian Butiran, CN24-00008 tunjuk nombor invois asalnya, INV#: IV2400160. Kotak Maklumat e-Invois di bawah pula tunjuk status penghantaran kalau invois tu dah dihantar ke e-Invois.
Situasi 2: Pelanggan pulangkan barang dan anda bayar balik
Buat nota kredit seperti Situasi 1 dahulu, kemudian rekod bayaran baliknya:
- Pergi ke menu Perakaunan.
- Pilih Lebihan Bayaran.
- Pilih tab Bayaran Balik.
- Cari nombor invois berkaitan dan masukkan butiran bayaran yang perlu dipulangkan kepada pelanggan.
- Klik Simpan.
Sebab setiap nota kredit tunjuk invois asalnya, senang nak semak balik kemudian nota kredit mana untuk invois mana. Lihat Niagawan Plus →
10. Kesan nota kredit pada rekod dan untung-rugi
Nota kredit juga turunkan angka jualan anda, dan angka tu yang menentukan laporan untung-rugi betul atau tidak.
Katakan bulan Julai anda keluarkan invois berjumlah RM18,400, tetapi RM1,250 daripadanya dipulangkan. Jualan sebenar bulan itu bukan lagi RM18,400 — ia RM17,150.
| Jumlah (RM) | |
|---|---|
| Jumlah invois dikeluarkan bulan Julai | 18,400.00 |
| Tolak nota kredit dikeluarkan bulan Julai | 1,250.00 |
| Jualan bersih Julai | 17,150.00 |
Angka RM17,150 tu yang akauntan panggil jualan bersih: jualan kasar tolak semua nota kredit. Nombor inilah yang patut anda guna untuk menilai bisnes.
Kalau anda guna RM18,400, bukan jualan sahaja yang salah. Untung pun salah, sebab kos barang yang dipulangkan juga perlu dikeluarkan daripada kiraan.
Sebelum tutup akaun bulanan, bandingkan barang yang masuk semula ke stok dengan senarai nota kredit bulan tu. Kalau ada barang balik tanpa nota kredit, di situlah lubangnya.
Kalau sebaliknya yang berlaku — pembekal anda yang hantar nota kredit kepada anda — itu kerja yang berlainan. Baca cara rekod nota kredit daripada pembekal.
11. Beza nota kredit, debit note, resit dan refund
Empat dokumen ini sering bercampur aduk sebab semuanya berlaku selepas jualan. Ini bezanya:
| Dokumen | Arah | Siapa keluarkan | Bila digunakan |
|---|---|---|---|
| Nota kredit Credit note | Kurangkan hutang pelanggan | Penjual | Pulangan, salah harga, lebihan bayaran |
| Nota debit Debit note | Tambah hutang pelanggan | Penjual (atau pembeli kepada pembekal) | Tercicir caj, kurang bil, kos tambahan |
| Resit | Tiada — ia bukti | Penjual | Mengesahkan bayaran sudah diterima |
| Refund | Duit keluar | Penjual | Perbuatan memulangkan duit — bukan dokumen |
Yang paling kerap keliru: nota kredit dan refund bukan benda yang sama. Nota kredit ialah dokumen yang kata jumlahnya turun. Refund ialah perbuatan pulangkan duit. Nota kredit boleh wujud tanpa refund (kredit ditolak pada invois seterusnya), tapi refund tanpa nota kredit bermakna duit keluar tanpa sebab dalam rekod.
Untuk memahami bahagian debit dan kredit dalam rekod anda secara lebih umum, lihat maksud debit dan kredit dalam rekod anda.
12. Nota kredit dan e-Invois
Ada dua perkara berbeza di sini. Yang pertama ialah amalan perakaunan biasa: betulkan dokumen yang dah dihantar dengan dokumen kedua. Caranya sama sama ada anda hantar PDF melalui e-mel atau guna e-Invois.
Yang kedua ialah keperluan e-Invois LHDN itu sendiri, seperti medan yang wajib dan cara pembatalan. Itu LHDN yang tetapkan, bukan halaman ini.
Yang pasti, nota kredit yang bernombor, merujuk invois asal dan ada sebab yang jelas memudahkan kerja bila anda guna e-Invois.
Kalau anda guna Niagawan dan invois tu dah dihantar ke e-Invois, nota kredit pun boleh dihantar dari skrin yang sama. Langkahnya ada dalam cara hantar nota kredit ke e-Invois dalam Niagawan.
Keperluan e-Invois berbeza ikut saiz dan jenis bisnes, dan dikemas kini dari semasa ke semasa. Untuk apa yang terpakai pada bisnes anda, rujuk LHDN atau akauntan anda. Niagawan membantu anda rekod dan hantar nota kredit melalui sistem akaun anda; keperluan rasmi tetap ditentukan oleh LHDN.
Anda boleh baca lebih lanjut tentang persediaan e-Invois untuk perniagaan kecil di panduan e-Invois kami.
13. Kesilapan biasa dan cara elak
| ❌ Kesilapan | ✅ Cara betul |
|---|---|
| Padam invois asal dan buat yang baru | Kekalkan invois, keluarkan nota kredit di sebelahnya |
| Nota kredit tanpa nombor invois asal | Sentiasa tulis nombor invois yang dirujuk — ini medan paling penting |
| Guna semula nombor nota kredit | Satu nombor unik untuk setiap satu, berjalan terus |
| Kredit harga penuh walaupun invois asal berdiskaun | Tolak bahagian diskaun yang sama — RM90 jadi RM85.50 pada diskaun 5% |
| Sebab ditulis “pulangan” sahaja | Tulis apa, berapa banyak, dan kenapa |
| Bayar refund tanpa keluarkan nota kredit | Dokumen dahulu, duit kemudian — kalau tidak, duit keluar tanpa rekod |
| Lupa tolak nota kredit daripada jualan bulanan | Semak sebelum tutup akaun: jualan kasar tolak semua nota kredit |
| Simpan nota kredit berasingan daripada invois | Failkan bersama — kedua-duanya satu cerita |
Kalau sekarang invois dalam satu fail, nota kredit dalam Excel dan rekod refund di tempat lain, team Niagawan boleh tunjukkan macam mana invois, nota kredit dan bayaran balik direkod dalam Niagawan, bermula daripada invois asal.
14. Soalan lazim
Adakah nota kredit sama dengan refund?
Tidak. Nota kredit ialah dokumen yang mengurangkan jumlah yang pelanggan hutang. Refund ialah perbuatan memulangkan duit. Anda boleh keluarkan nota kredit tanpa memulangkan duit — kredit itu ditolak pada invois seterusnya. Tetapi setiap refund sepatutnya ada nota kreditnya.
Siapa yang keluarkan nota kredit, penjual atau pembeli?
Penjual. Penjual yang mengeluarkan invois, jadi penjual juga yang mengeluarkan dokumen untuk mengurangkannya. Kalau anda pembeli dan mahu pembekal kurangkan bil, anda minta nota kredit daripada mereka.
Boleh ke saya padam invois dan buat yang baru?
Secara teknikal boleh, tetapi jangan. Nombor invois jadi berlubang, dan jumlah jualan yang anda dah semak berubah. Dengan nota kredit, invois asal dan pembetulannya dua-dua kekal dalam rekod.
Berapa lama saya perlu simpan nota kredit?
Simpan bersama invois berkaitan, untuk tempoh yang sama seperti rekod perniagaan anda yang lain. Untuk tempoh simpanan yang terpakai kepada perniagaan anda, rujuk akauntan anda atau LHDN — ia bergantung pada jenis rekod.
Apa jadi kalau pelanggan sudah bayar penuh?
Keluarkan nota kredit seperti biasa, kemudian pilih satu: pulangkan duitnya, atau simpan sebagai kredit untuk invois seterusnya. Tulis pilihan itu pada nota kredit supaya kedua-dua pihak jelas.
Perlukah nota kredit ada nombor sendiri?
Ya. Satu nombor unik yang berjalan terus, berasingan daripada siri invois anda — contohnya CN-2026-0001. Tanpa nombor, anda tidak boleh merujuknya semula.
Apa beza nota kredit dan nota debit?
Arahnya bertentangan. Nota kredit mengurangkan apa yang pelanggan hutang; nota debit menambahnya. Nota debit digunakan bila anda tersilap caj terlalu rendah atau ada kos tambahan selepas invois dikeluarkan.
Perlu ke saya keluarkan nota kredit untuk lebihan bayaran yang kecil?
Amalan paling selamat ialah rekod setiap satu, walaupun kecil. Lebihan bayaran yang tak direkod ialah antara punca biasa akaun pelanggan tak tally, dan ia terkumpul.
Baca seterusnya: contoh invois yang betul · contoh resit bayaran
Ditulis oleh Bryant Gan, Pengasas Niagawan. Panduan umum, bukan nasihat perakaunan atau cukai profesional.