Kamu sudah mengirim invoice Rp4.500.000 ke toko langganan, lalu 3 dari 30 dus yang dikirim ternyata penyok. Atau admin salah ketik harga Rp45.000 padahal seharusnya Rp40.000, dan pelangganmu yang menemukannya. Atau kamu lupa menagih ongkos kirim. Pelanggan sudah memegang nota yang lama. Nota itu dirobek, diedit, atau dibuatkan dokumen baru?
Jawabannya dokumen baru: nota kredit atau nota debit (dalam bahasa Inggris credit note dan debit note). Nota kredit adalah dokumen dari penjual yang mengurangi tagihan pembeli. Nota debit adalah dokumen koreksi dengan arah sebaliknya: paling sering dibuat pembeli untuk meminta supplier mengurangi tagihannya, dan di sebagian usaha dipakai penjual untuk menagih kekurangan. Di panduan ini ada aturan sederhana untuk memilih yang benar, isi kolom per kolom, lima contoh yang sudah diisi, dan template nota kredit dan nota debit gratis dalam Word, Excel, dan PDF.
01. Nota kredit dan nota debit itu apa? (jawaban singkat)
Nota kredit (credit note) adalah dokumen dari penjual yang mengatakan "tagihanmu saya kurangi sekian". Biasanya dibuat karena ada barang yang diretur, harga di invoice kemahalan, atau ada potongan yang baru diberikan setelah invoice terkirim.
Nota debit (debit note) adalah dokumen koreksi dengan arah kebalikannya. Yang paling sering: pembeli membuatnya untuk supplier, isinya "tagihanmu ke saya tolong dikurangi" karena barangnya rusak atau kurang. Di sebagian usaha, nota debit juga dipakai penjual untuk menagih kekurangan, misalnya ongkir yang lupa ditagih.
Dua-duanya bukan transaksi baru. Keduanya mengoreksi nota atau invoice yang sudah terlanjur diberikan, dan selalu menyebut nomor nota asalnya. Di beberapa tempat, dokumen ini juga disebut memo kredit dan memo debit.
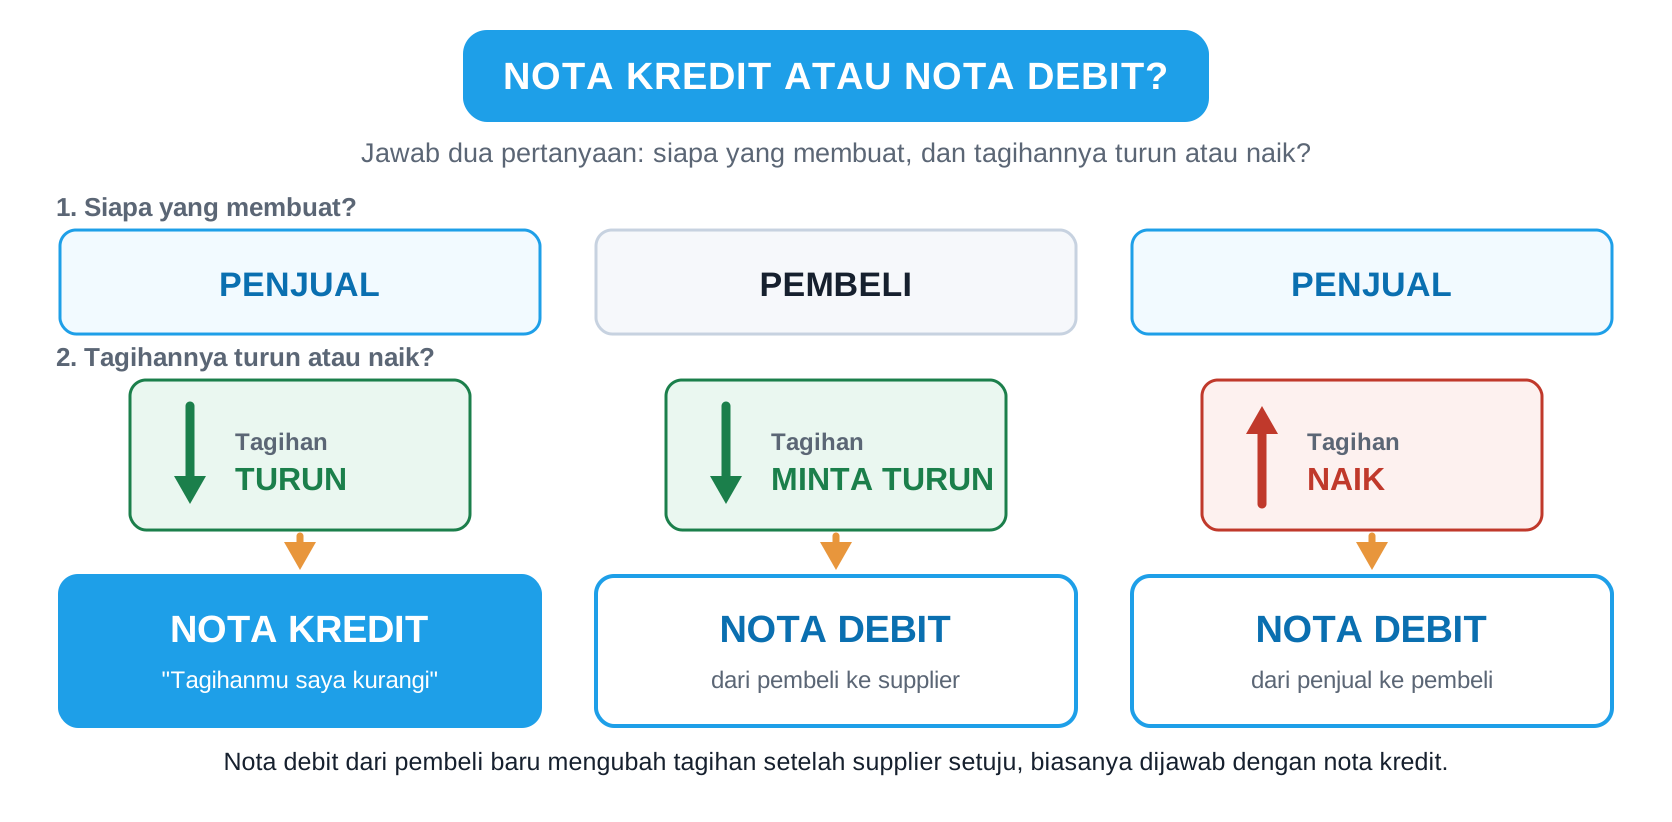
Tanya dua hal: siapa yang membuat, dan tagihannya jadi turun atau naik?
- Penjual membuat, tagihan turun → nota kredit.
- Pembeli membuat, minta tagihan turun → nota debit dari pembeli. Tagihan baru berubah setelah supplier setuju.
- Penjual membuat, tagihan naik → nota debit dari penjual.
Kenapa ini penting untuk usahamu? Tanpa dokumen koreksi, pelanggan membayar angka yang salah, dan catatanmu tidak sama dengan catatan pelanggan. Tagihan yang belum dibayar jadi terlihat lebih besar dari aslinya, dan kamu merasa punya uang yang sebenarnya tidak akan pernah masuk. Satu catatan: yang dibahas di sini dokumen antara penjual dan pembeli, bukan nota kredit dari bank.
02. Situasi kamu yang mana? Pilih dokumennya di sini
Cari baris yang paling mirip dengan kejadian di usahamu. Kolom kedua menjawab pertanyaan "siapa yang membuat", kolom ketiga menjawab "tagihannya ke mana". Di halaman ini, kalau kamu penjualnya, lawan transaksimu disebut pelanggan; kalau kamu pembelinya, lawan transaksimu disebut supplier.
| Situasi | Yang membuat · tagihan | Dokumennya |
|---|---|---|
| Pelanggan mengembalikan sebagian barang (retur) | Penjual · turun | Nota kredit — contoh a. Cara menerima returnya ada di retur penjualan |
| Harga di invoice kemahalan | Penjual · turun | Nota kredit — contoh b |
| Kamu memberi diskon atau potongan setelah invoice terkirim | Penjual · turun | Nota kredit — contoh c |
| Barang dikirim kurang, tapi sudah ditagih penuh | Penjual · turun | Nota kredit |
| Kamu pembelinya: barang dari supplier rusak, salah, atau kedaluwarsa | Pembeli · minta turun | Nota debit dari pembeli — contoh a. Lihat juga nota retur pembelian |
| Kamu lupa menagih ongkir atau barang tambahan | Penjual · naik | Nota debit dari penjual — contoh b. Invoice tambahan juga umum dipakai |
| Totalnya salah besar dan belum dibayar sama sekali | Penjual · — | Biasanya invoice lama dibatalkan dengan catatan, lalu dibuat invoice baru bernomor baru |
03. Kenapa tidak edit atau buang nota lama saja?
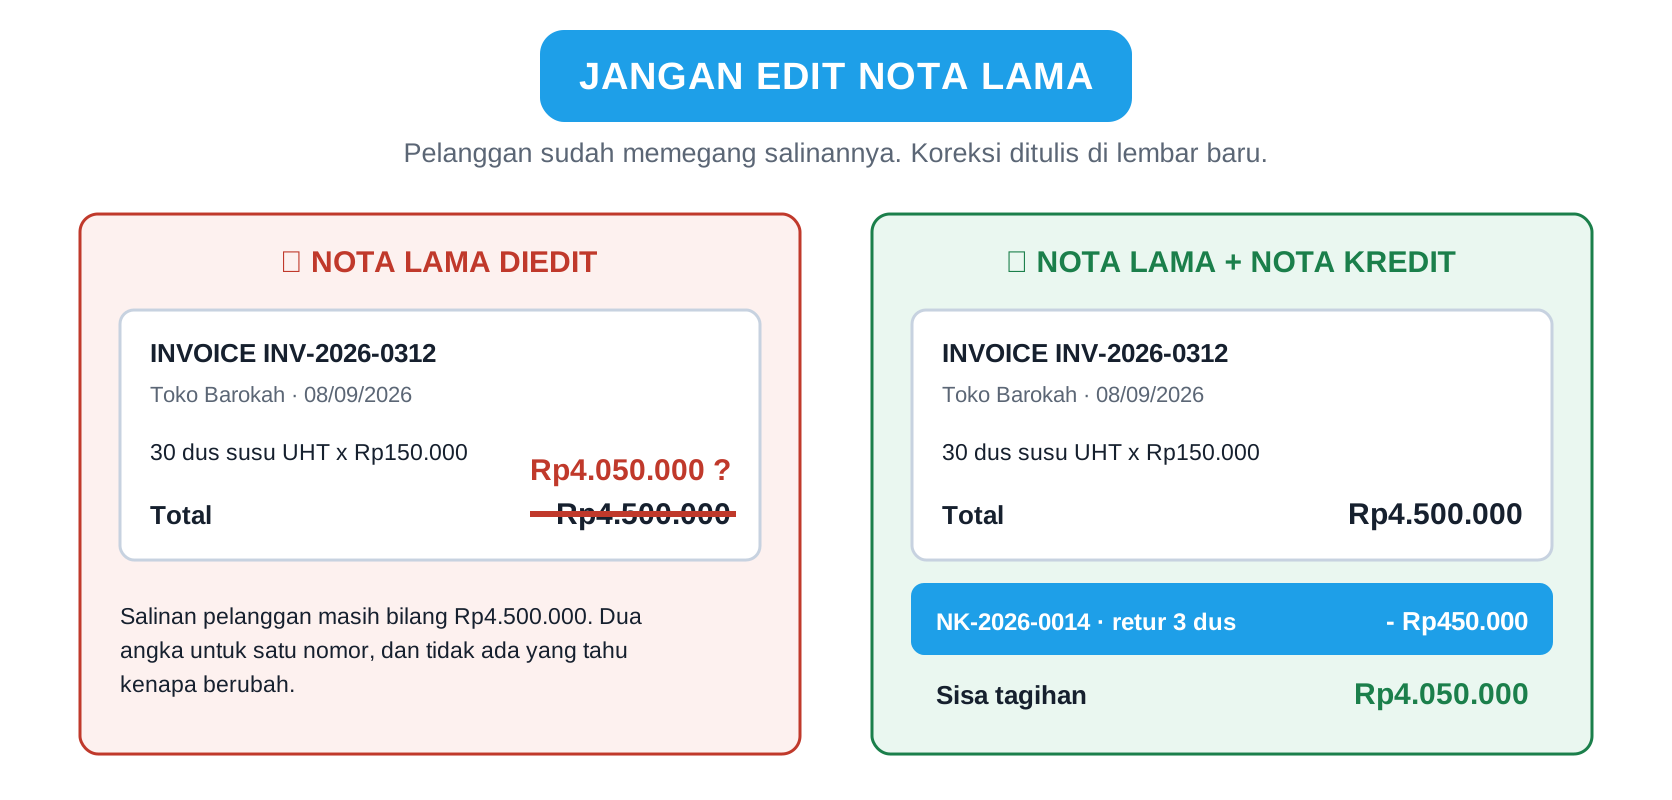
Karena pelanggan sudah memegang salinannya. Kalau invoice lama kamu edit diam-diam, ada dua angka untuk satu nomor invoice: satu di arsipmu, satu di tangan pelanggan. Tiga bulan kemudian tidak ada yang ingat mana yang benar dan kenapa angkanya berubah.
Nota kredit atau nota debit menyimpan jejaknya. Invoice asal tetap Rp4.500.000, lalu ada dokumen kedua yang bilang "dikurangi Rp450.000 karena 3 dus diretur". Siapa pun yang membaca arsipnya, termasuk pelanggan, bisa melihat angka awal, koreksinya, dan alasannya. Tidak ada yang dituduh salah, semua tercatat.
Apakah credit note sama dengan invoice? Tidak. Invoice menagih uang untuk barang atau jasa yang dijual. Nota kredit tidak menagih apa-apa. Isinya hanya koreksi atas invoice yang sudah ada, dan tanpa invoice asal, nota kredit tidak punya arti. Kalau masih bingung membedakan invoice, nota, dan kwitansi, lihat perbedaan invoice, nota, dan kwitansi.
04. Isi nota kredit, kolom per kolom
Tidak ada format baku yang harus diikuti semua usaha. Tapi sepuluh bagian ini sebaiknya ada, karena kalau salah satunya kosong, nota kredit sulit dipakai saat ada pertanyaan. Nomornya sama dengan angka di gambar di bawah tabel.
| Bagian | Contoh isi | Kenapa penting |
|---|---|---|
| ① Penjual (yang membuat) | Grosir Sinar Pagi, alamat, No. HP | Nota kredit selalu datang dari pihak yang menagih |
| ② Nomor nota kredit | NK-2026-0014 | Seri sendiri, terpisah dari nomor invoice, urut terus sepanjang tahun |
| ③ Tanggal | 10/09/2026 | Tanggal koreksinya dibuat, bukan tanggal invoice |
| ④ No. nota / invoice asal | INV-2026-0312, 08/09/2026 | Bagian paling penting. Tanpa ini, nota kredit tidak bisa dicocokkan dengan transaksi mana pun |
| ⑤ Pembeli | Toko Barokah | Siapa yang tagihannya berubah |
| ⑥ Alasan | Retur · salah harga · potongan susulan · barang kurang | Nanti kamu bisa melihat alasan mana yang paling sering muncul |
| ⑦ Rincian | 3 dus × Rp150.000 = Rp450.000 | Barang atau alasan per baris, dengan harga dari invoice asal |
| ⑧ Nilai asal dan nilai koreksi | 4.500.000 dan − 450.000 | Supaya pembeli langsung melihat dari angka berapa ke angka berapa |
| ⑨ Sisa tagihan | 4.050.000 | Angka yang benar-benar harus dibayar. Bagian yang sering terlupa |
| ⑩ Tanda tangan dua pihak | Penjual dan pembeli, nama jelas | Bukti keduanya setuju. Dibuat 2 lembar: satu untuk pembeli, satu arsip |
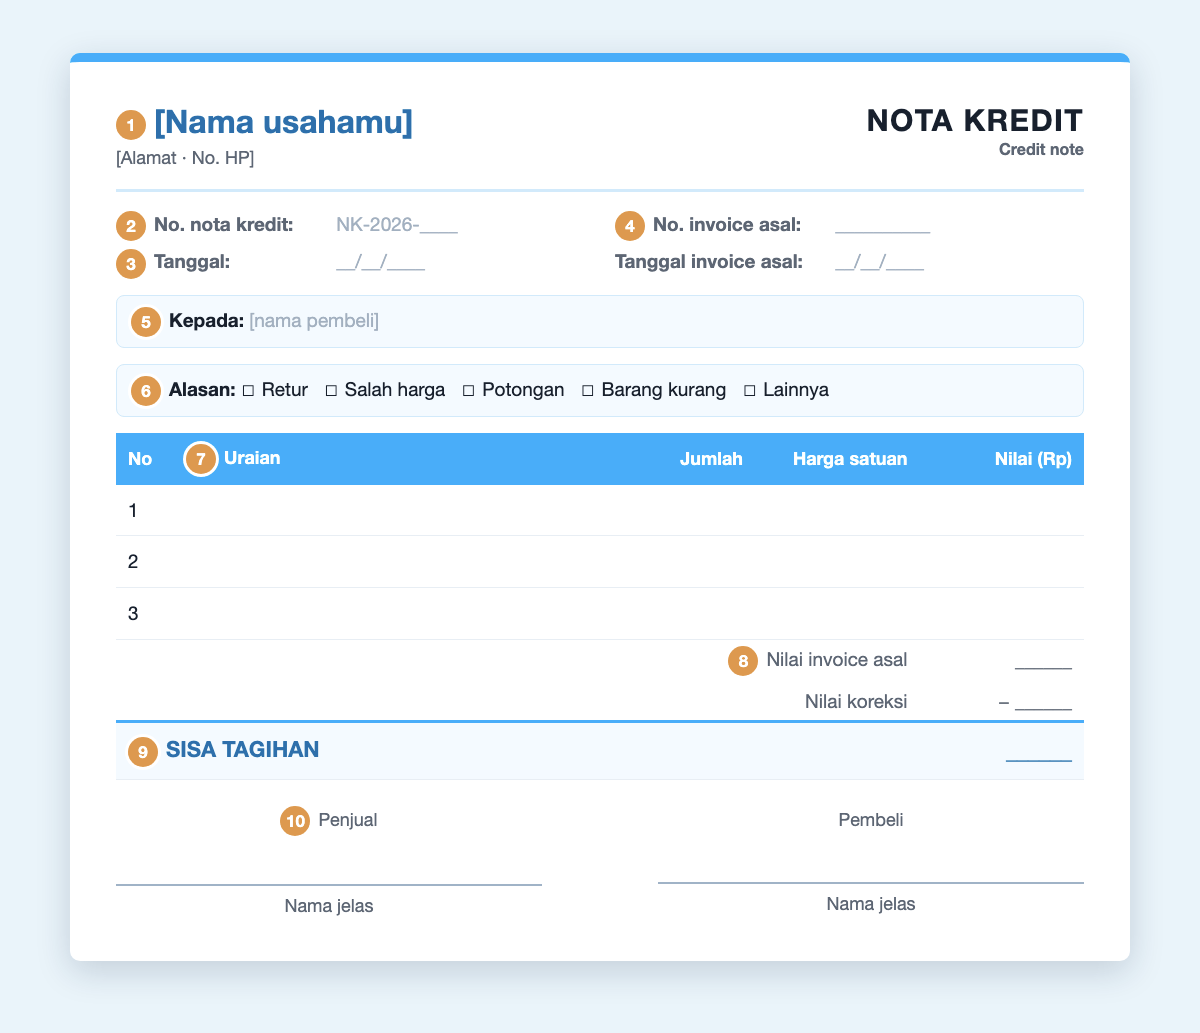
Template di bagian 08 juga punya satu baris penyelesaian: tagihan yang belum dibayar dikurangi, uang dikembalikan, atau nilainya dipotong dari pembelian berikutnya. Isi sesuai yang disepakati dengan pembeli.
05. Contoh nota kredit yang sudah diisi (3 situasi)
Tiga kejadian yang paling sering, semuanya dari satu grosir sembako, Grosir Sinar Pagi, pada September 2026. Semua nama usaha dan angka di bawah hanya ilustrasi.
a. Retur sebagian: 3 dari 30 dus penyok
Grosir Sinar Pagi mengirim 30 dus susu UHT ke Toko Barokah dengan invoice INV-2026-0312 tanggal 8 September 2026, senilai Rp4.500.000, bayar tempo. Dua hari kemudian, Toko Barokah mengembalikan 3 dus yang penyok.
| NOTA KREDIT · No. NK-2026-0014 · 10/09/2026 | |
|---|---|
| No. invoice asal | INV-2026-0312, 08/09/2026 |
| Alasan | Retur barang: 3 dus penyok saat diterima |
| Rincian | Susu UHT 200 ml, 3 dus × 150.000 = 450.000 |
| Nilai invoice asal | 4.500.000 |
| Sisa tagihan | 4.050.000 |
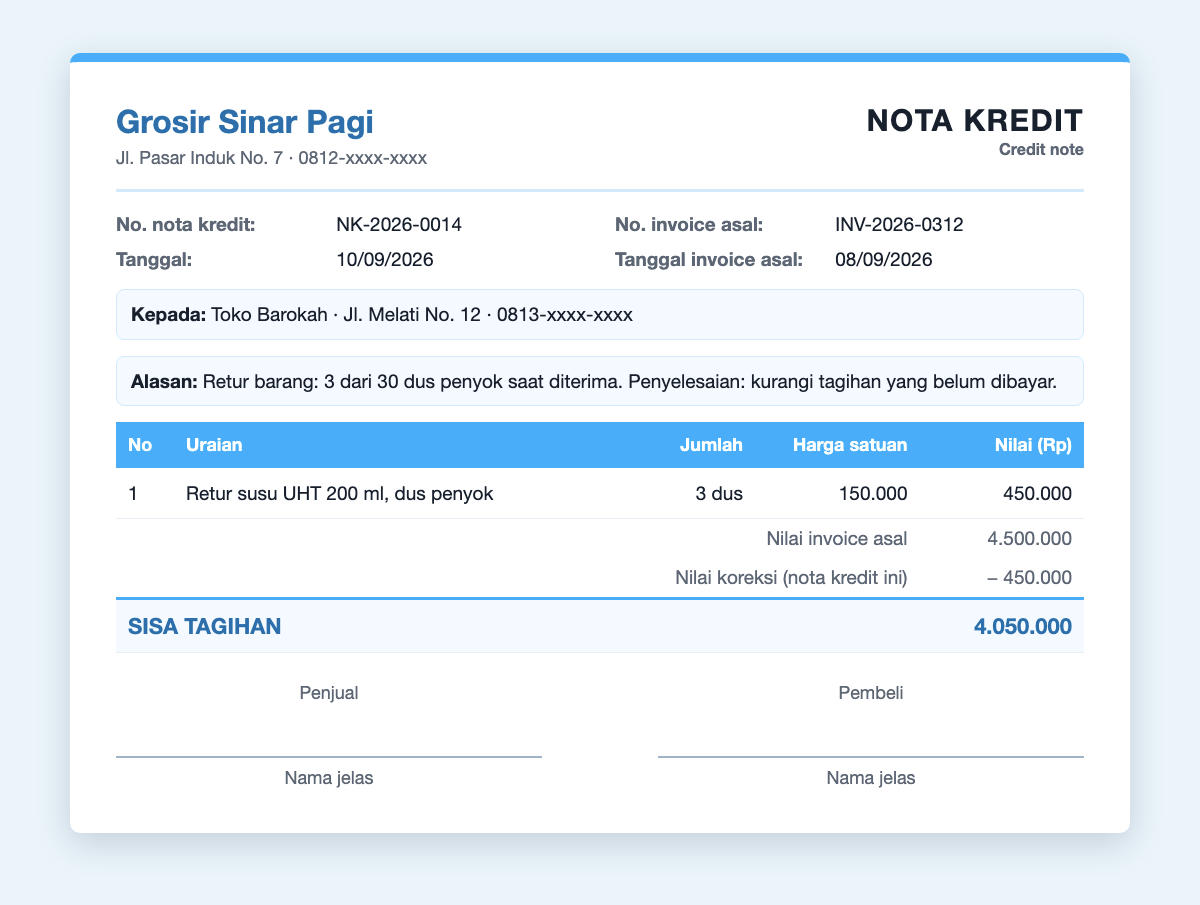
Nota kredit ini hanya mengurus tagihannya. Keputusan menerima retur, memeriksa kondisi barang, dan mencatat stok yang kembali dibahas lengkap di panduan retur penjualan.
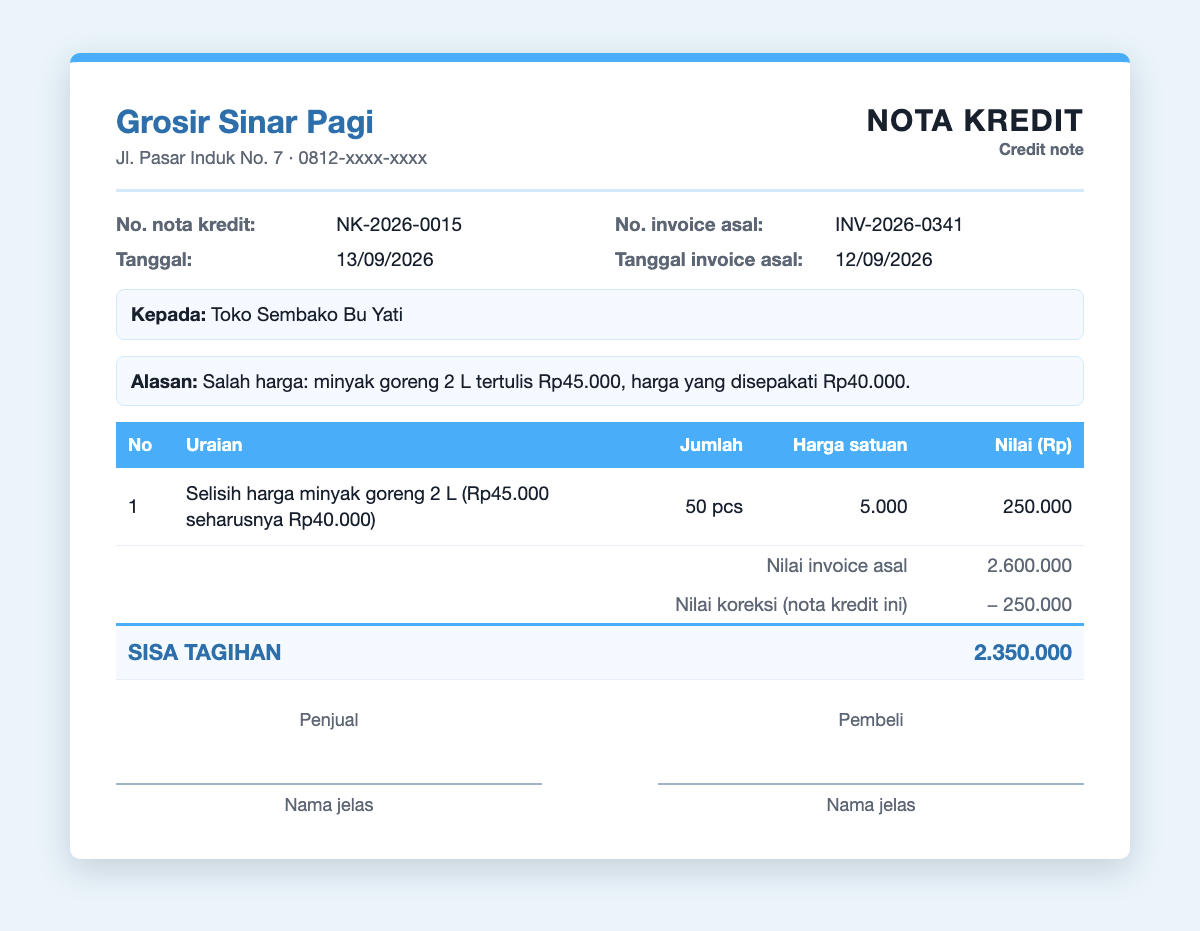
b. Salah harga: Rp45.000 seharusnya Rp40.000
Invoice INV-2026-0341 ke Toko Sembako Bu Yati berisi 50 pcs minyak goreng 2 L × 45.000 = 2.250.000 dan 20 pcs gula pasir 1 kg × 17.500 = 350.000, total Rp2.600.000. Harga minyak yang disepakati sebenarnya Rp40.000. Bu Yati menelepon. Invoice-nya tidak diubah, tapi dibuatkan nota kredit untuk selisihnya.
| NOTA KREDIT · No. NK-2026-0015 · 13/09/2026 | |
|---|---|
| No. invoice asal | INV-2026-0341, 12/09/2026 |
| Alasan | Salah harga minyak goreng 2 L |
| Rincian | Selisih 5.000 × 50 pcs = 250.000 |
| Nilai invoice asal | 2.600.000 |
| Sisa tagihan | 2.350.000 |
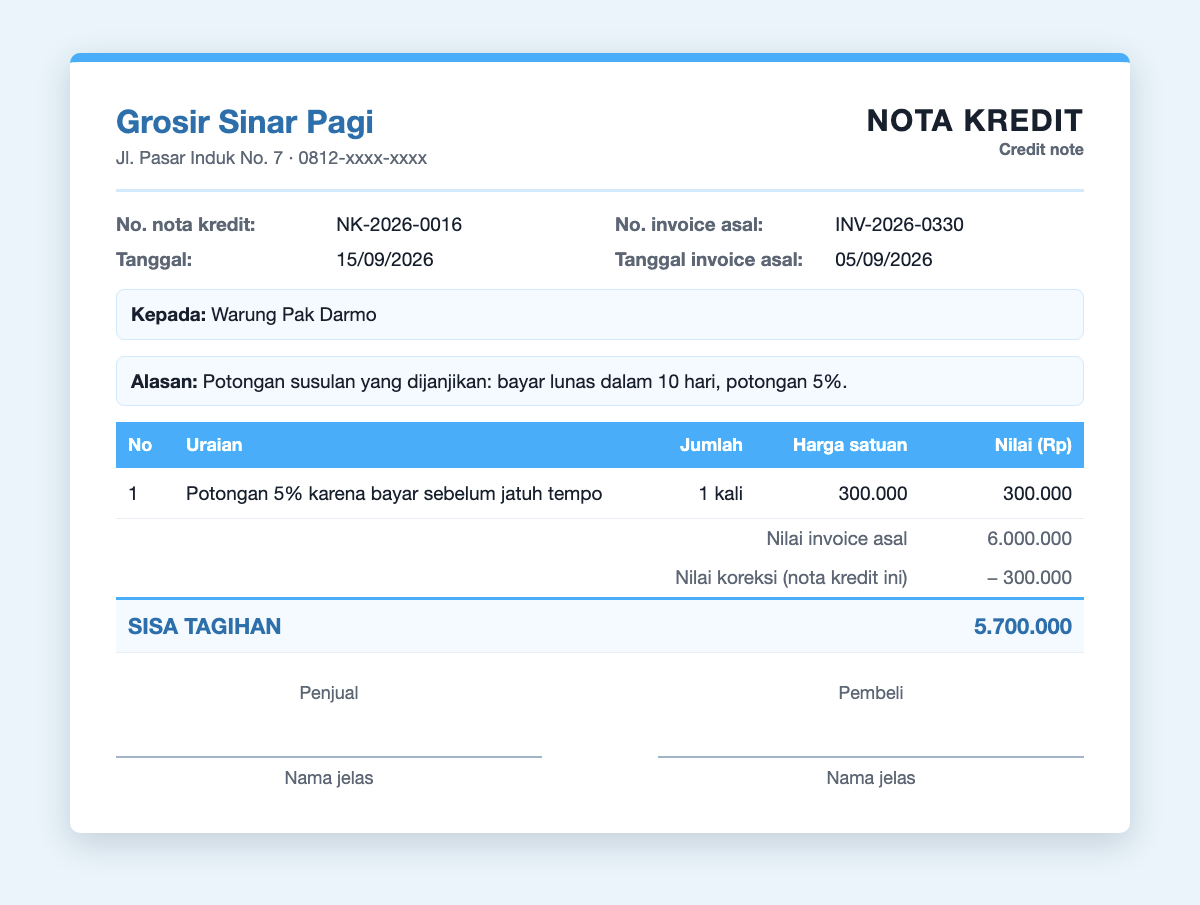
c. Potongan susulan: bayar lebih cepat, potongan 5%
Warung Pak Darmo punya invoice INV-2026-0330 senilai Rp6.000.000. Kamu sudah janji potongan 5% kalau dia bayar dalam 10 hari, dan dia menepatinya. Nota kredit mencatat potongan itu, supaya invoice-nya tidak terlihat kurang bayar Rp300.000.
| NOTA KREDIT · No. NK-2026-0016 · 15/09/2026 | |
|---|---|
| No. invoice asal | INV-2026-0330, 05/09/2026 |
| Alasan | Potongan susulan 5% karena bayar sebelum jatuh tempo |
| Rincian | 5% × 6.000.000 = 300.000 |
| Sisa tagihan | 5.700.000, sama dengan uang yang ditransfer, jadi invoice lunas |
06. Nota debit: dua cara pakai yang sering membingungkan
Di sinilah kebanyakan orang tersesat, karena istilah nota debit dipakai dengan dua arti. Keduanya benar-benar dipakai di lapangan.
a. Dari pembeli ke supplier (arti yang paling sering)
Kamu membeli barang, lalu ada yang rusak, kurang, atau kedaluwarsa. Kamu mengirim nota debit ke supplier: "tagihanmu ke saya tolong dikurangi sekian". Kalau supplier setuju, dia menjawab dengan nota kredit darinya, dan tagihanmu benar-benar turun. Di catatanmu sendiri sebagai pembeli, nota debit ini mengurangi utang ke supplier, yaitu uang yang masih harus kamu bayar ke dia.
b. Dari penjual ke pembeli
Kamu penjualnya, dan ada yang lupa ditagih: ongkir, barang tambahan, atau harga yang tertulis terlalu rendah. Nota debit darimu isinya "tagihanmu kurang, ini tambahannya". Sebagian usaha memilih invoice tambahan untuk hal yang sama. Dua-duanya umum.
| Siapa ke siapa · tagihan | Contoh kalimat | |
|---|---|---|
| Nota kredit | Penjual ke pembeli · turun | "3 dus diretur, tagihan dikurangi Rp450.000" |
| Nota debit dari pembeli | Pembeli ke supplier · minta turun | "2 karton kedaluwarsa, mohon tagihan dikurangi Rp192.000" |
| Nota debit dari penjual | Penjual ke pembeli · naik | "Ongkir Rp75.000 belum masuk invoice" |
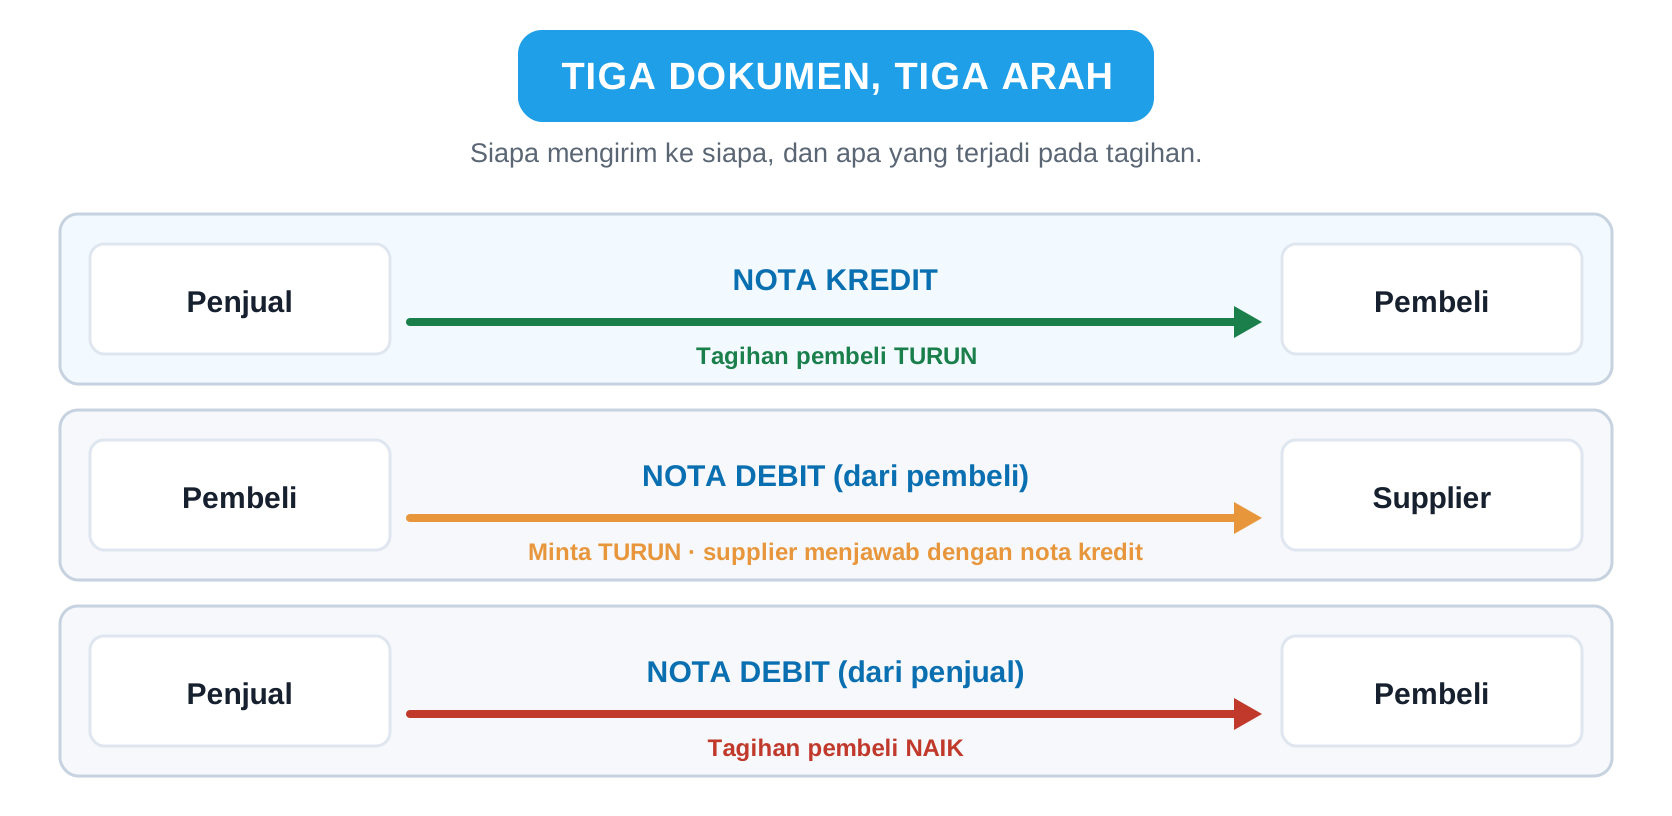
Jangan buang waktu mencari satu arti yang "paling benar". Yang penting kedua pihak paham maksudnya, nomor nota asal tertulis, dan arah tagihannya jelas: turun atau naik. Template nota debit di halaman ini punya pilihan "dibuat oleh pembeli" atau "dibuat oleh penjual" supaya tidak ada salah paham.
07. Contoh nota debit yang sudah diisi (2 situasi)
a. Toko ke supplier: 2 karton kedaluwarsa
Kali ini Toko Barokah yang menjadi pembeli. Dari invoice SC-2026-0921 milik Distributor Snack Ceria (30 karton biskuit × 96.000 = Rp2.880.000), 2 karton ternyata sudah kedaluwarsa saat diterima.
| NOTA DEBIT (dari pembeli) · No. ND-TB-2026-003 · 16/09/2026 | |
|---|---|
| Dari → kepada | Toko Barokah → Distributor Snack Ceria |
| No. invoice supplier | SC-2026-0921, 14/09/2026 |
| Rincian | Biskuit kelapa, 2 karton × 96.000 = 192.000 |
| Tagihan yang diminta | 2.688.000, berlaku setelah supplier setuju |
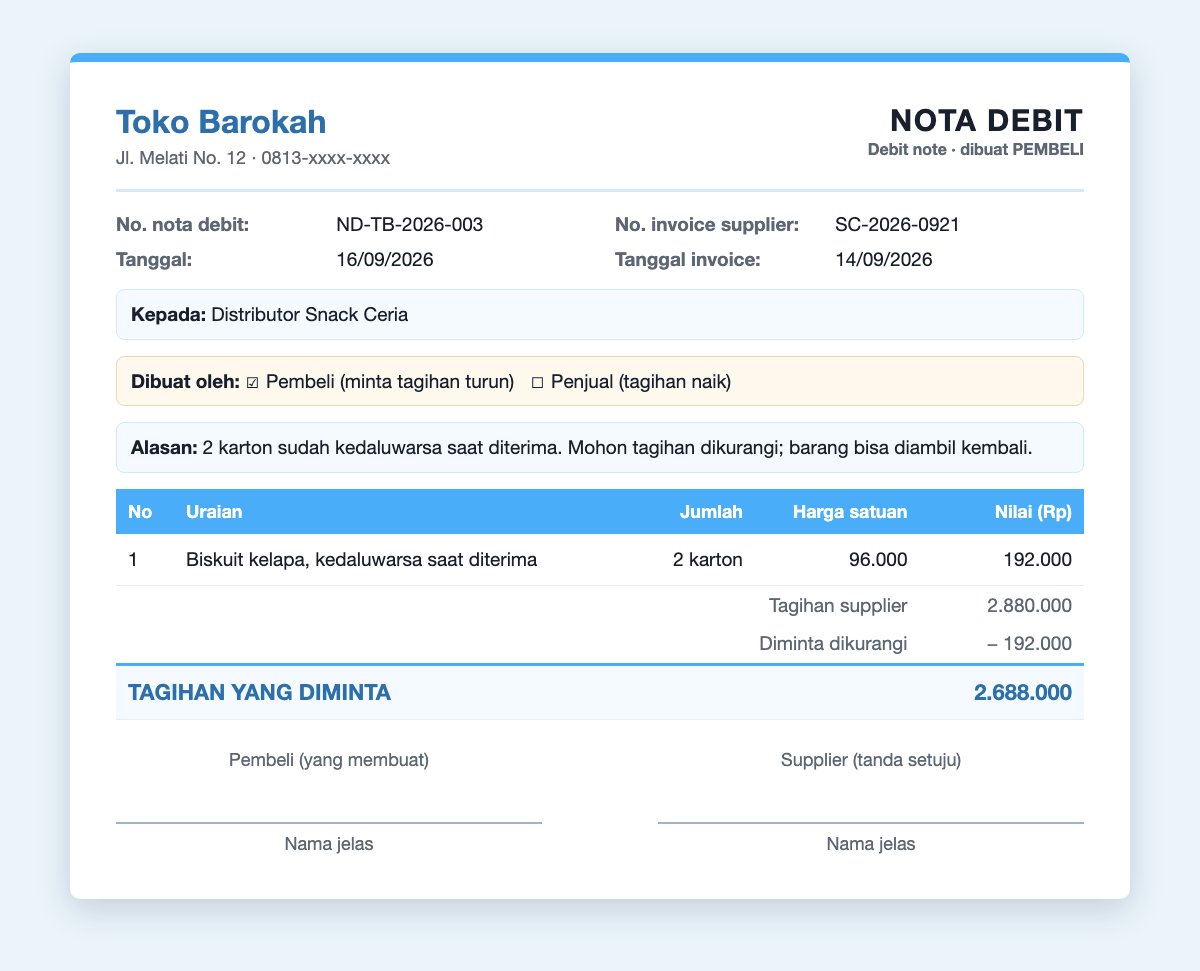
Kirim nota debit bersama foto barangnya. Kalau barangnya dikembalikan secara fisik, catatan pembeliannya ada di nota retur pembelian.
b. Penjual ke pembeli: ongkir Rp75.000 belum ditagih
Kembali ke Grosir Sinar Pagi. Ongkos kirim 30 dus ke Toko Barokah sudah disepakati, tapi lupa dimasukkan ke invoice INV-2026-0312. Tagihan setelah nota kredit contoh a adalah Rp4.050.000.
| NOTA DEBIT (dari penjual) · No. ND-2026-0002 · 11/09/2026 | |
|---|---|
| No. invoice asal | INV-2026-0312, 08/09/2026 |
| Rincian | Ongkos kirim 30 dus, 1 × 75.000 = 75.000 |
| Tagihan sebelumnya | 4.050.000 |
| Tagihan baru | 4.125.000 |
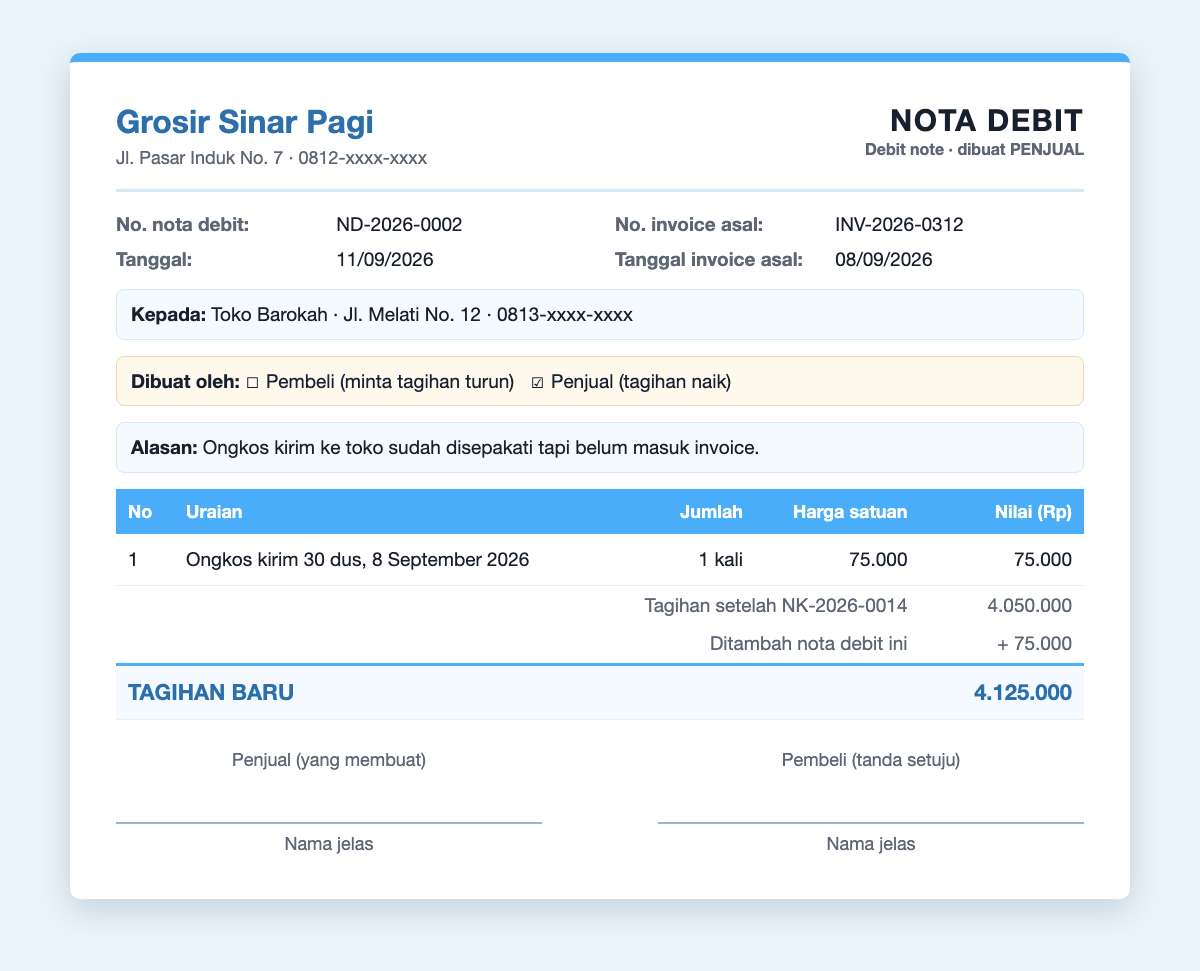
Tagihan naik tidak menyenangkan untuk pembeli, jadi beri tahu dulu sebelum nota debitnya dikirim. Pembeli yang sudah setuju lewat telepon atau WhatsApp jauh lebih jarang mempersoalkannya.
08. Download template nota kredit & nota debit gratis (Word, Excel, PDF)
Dua template plus satu register. Semuanya kosong dan siap diisi, bisa diunduh sekali klik, tanpa daftar atau login.
Nomor nota kredit, no. nota / invoice asal, pilihan alasan (retur, salah harga, potongan susulan, barang kurang), rincian beberapa baris, nilai asal − koreksi = sisa tagihan, pilihan penyelesaian, dan tanda tangan dua pihak. Versi Excel menghitung sendiri; versi PDF berisi 2 lembar per halaman A4 (asli dan salinan).
Mulai dari pilihan dibuat oleh pembeli (minta tagihan dikurangi) atau dibuat oleh penjual (tagihan tambahan). Di versi Excel, arah tagihan dan tagihan barunya ikut berubah sendiri begitu pilihannya diganti.
Sheet Daftar Koreksi: satu baris per nota (no. · tanggal · jenis · dibuat oleh · pelanggan · no. nota asal · alasan · nilai). Sheet Sisa Tagihan per Nota menghitung sendiri berapa yang benar-benar masih harus dibayar tiap pelanggan setelah semua koreksi. Sheet Rekap Alasan menunjukkan alasan koreksi yang paling sering.
Pilih format yang mana?
| Format | Cocok untuk | Download |
|---|---|---|
| Word | Mengetik di komputer, menaruh logo usahamu, lalu cetak | Nota kredit (.docx) |
| Excel | Rinciannya banyak — nilai dan sisa tagihan terhitung sendiri | Nota kredit (.xlsx) |
| Dicetak kosong, diisi pakai pulpen (nota kredit kosong / nota debit kosong) | Nota debit (.pdf) | |
| Register Excel | Mencatat semua koreksi dan melihat sisa tagihan per pelanggan | Register (.xlsx) |
Isi register yang sudah jadi: Grosir Sinar Pagi, September 2026
Register di atas sudah berisi enam baris contoh dari halaman ini. Sheet kedua langsung menunjukkan sisa tagihan tiap invoice:
| Invoice · pelanggan | Asal − kredit + debit | Sisa tagihan |
|---|---|---|
| INV-2026-0312 · Toko Barokah | 4.500.000 − 450.000 + 75.000 | 4.125.000 |
| INV-2026-0330 · Warung Pak Darmo | 6.000.000 − 300.000 + 0 | 5.700.000 |
| INV-2026-0341 · Toko Sembako Bu Yati | 2.600.000 − 330.000 + 0 | 2.270.000 |
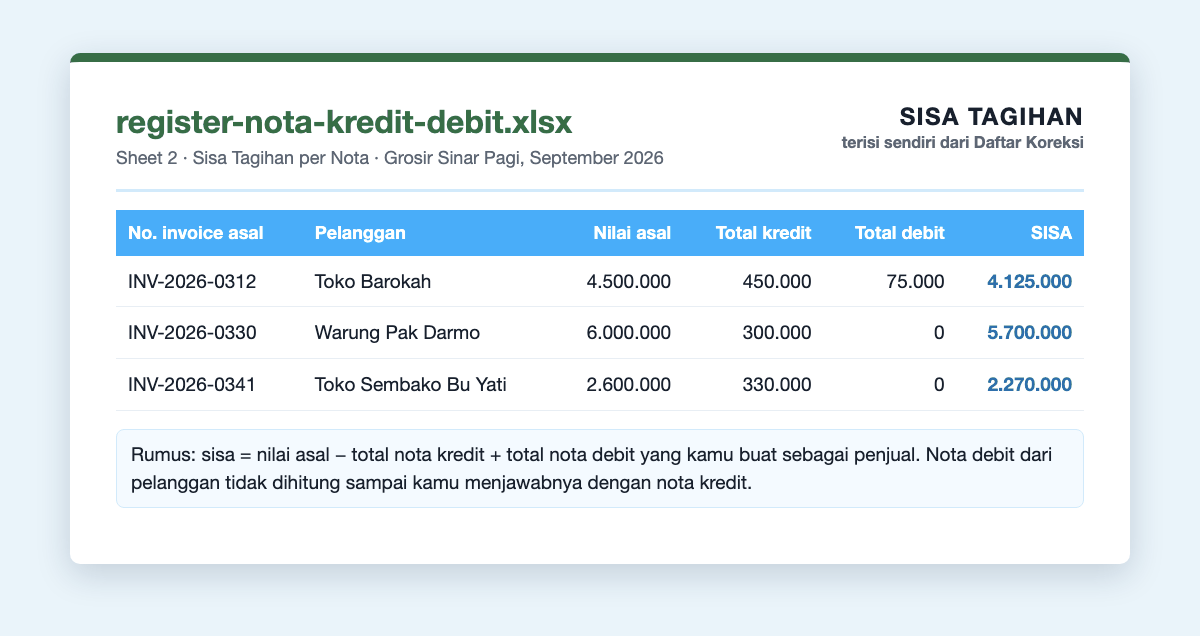
Kenapa Bu Yati 330.000, bukan 250.000? Setelah salah harga, dia juga mengirim nota debit ND/BY/009: 2 pcs minyak bocor, minta dikurangi 80.000. Nota debit itu dicatat di register, tapi tidak dihitung sampai Grosir Sinar Pagi setuju dan menjawabnya dengan nota kredit NK-2026-0017 senilai 80.000. Jadi 250.000 + 80.000 = 330.000. Tanpa register ini, pertanyaan "Bu Yati sebenarnya masih utang berapa?" butuh membuka tiga lembar kertas.
Koreksi sebulan cuma satu-dua? Template dan register di atas sudah cukup.
Kalau hampir tiap minggu ada retur, salah harga, atau potongan susulan dari banyak pelanggan, yang repot bukan lagi membuat notanya. Yang makan waktu adalah sesudahnya: mencari invoice asalnya, menghitung ulang sisa tagihan, dan memastikan stok serta catatan penjualan ikut dikoreksi. Kalau invoice, nota, dan penjualan sudah tercatat di satu sistem seperti Niagawan, invoice asalnya tinggal dicari di satu tempat, bukan di beberapa file Excel.
Tanya apakah Niagawan cocok untuk usahamu →09. Setelah nota kredit atau debit dibuat: apa yang berubah di tagihan dan uang
Pertanyaannya selalu sama: jadi pelanggan bayar berapa, dan uangnya bagaimana? Jawabannya tergantung invoice-nya sudah dibayar atau belum.
Di pembukuan, tagihan yang belum dibayar pelanggan disebut piutang: uang yang masih akan kamu terima. Nota kredit menurunkan piutang, nota debit dari penjual menaikkannya. Contoh Toko Barokah dari awal sampai akhir:
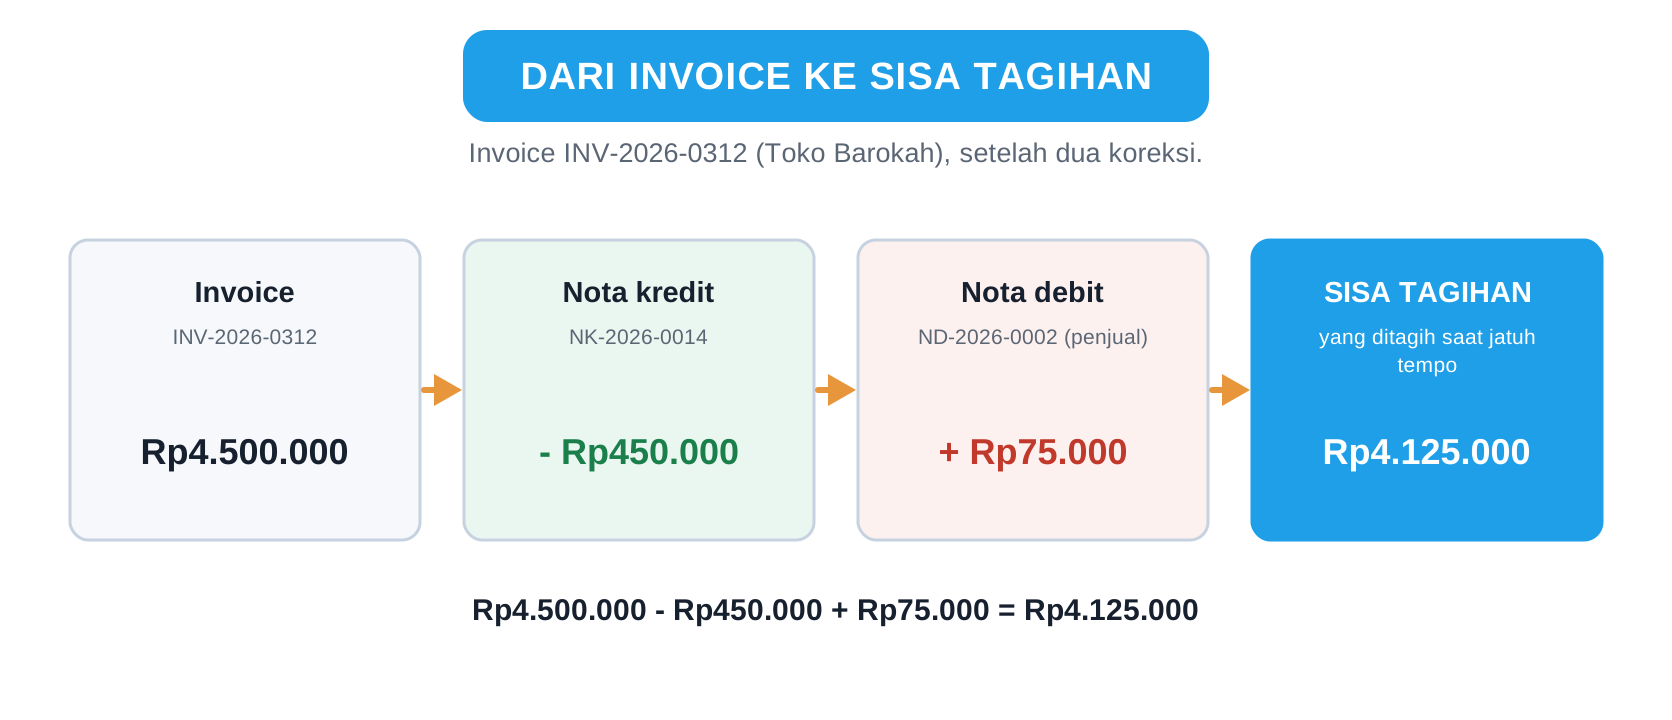
Hitungannya: Rp4.500.000 − Rp450.000 + Rp75.000 = Rp4.125.000. Itulah angka yang ditagih saat jatuh tempo, bukan Rp4.500.000 yang tertulis di invoice.
Untuk nota kredit, cukup dua baris: retur atau potongan penjualan di sisi debit, piutang di sisi kredit, sebesar nilai koreksinya. Nota debit dari penjual kebalikannya. Cara menulis jurnal dari awal ada di panduan jurnal umum.
10. Kesalahan yang membuat nota koreksi jadi masalah
| Kesalahan | Akibatnya | Cara membetulkannya |
|---|---|---|
| ❌ Tanpa nomor nota asal | Tidak ada yang tahu koreksi ini untuk invoice yang mana | Isi no. nota / invoice asal sebelum dicetak |
| ❌ Invoice lama diedit atau ditimpa | Dua versi untuk satu nomor, arsipmu beda dengan milik pelanggan | Invoice lama tetap. Koreksi selalu di lembar baru |
| ❌ Nota kredit dibuat, barang retur tidak dicek | Tagihan sudah turun, padahal barangnya kurang atau tidak pernah kembali | Cek barangnya dulu, baru buat nota kredit |
| ❌ Nota debit pembeli dianggap sudah disetujui | Kamu membayar kurang, supplier menganggapmu menunggak | Tunggu jawaban supplier (nota kredit atau konfirmasi tertulis) |
| ❌ Nomor nota kredit tidak urut atau memakai nomor invoice | Nomor dobel, koreksi sulit dicari | Seri sendiri: NK-2026-0001, ND-2026-0001, urut sepanjang tahun |
| ❌ Salinan tidak diberikan ke pelanggan | Pelanggan tetap membayar angka lama, atau menolak angka baru | Dua lembar: satu untuk pelanggan, satu arsip, ditandatangani berdua |
| ❌ Koreksi dicatat di buku terpisah | Laporan penjualan dan piutang terlihat lebih besar dari kenyataan | Masukkan ke catatan penjualan di hari yang sama |
11. Supaya koreksi tagihan tidak tercecer
Nota kredit dan nota debit bisa kamu buat dengan template di halaman ini. Yang sering berantakan adalah catatan di sekitarnya: invoice asal yang harus dicari, penjualan yang harus disesuaikan, dan sisa tagihan tiap pelanggan.
Supaya invoice, penjualan, dan laporan tidak tersimpan di tempat yang terpisah-pisah
- ✓ Invoice dan nota rapi di satu tempat — invoice asal mudah dicari saat ada yang harus dikoreksi.
- ✓ Jualan langsung tercatat, stok terpantau — kasir dan pembukuan jadi satu, tidak perlu mengetik ulang.
- ✓ Laporan keuangan (laba-rugi, arus kas) tersusun otomatis — bisa dibuka dari HP lewat cloud.
Transaksi mulai banyak dan bingung merapikan invoice, nota koreksi, dan catatannya? Ceritakan alur usahamu ke tim Niagawan, nanti kami tunjukkan bagaimana pencatatannya bisa dibuat lebih rapi. Tanya tim Niagawan lewat WhatsApp →
Kalau usahamu juga berjualan di kasir, lihat aplikasi kasir Niagawan. Satu harga jelas setahun, tanpa biaya tersembunyi, dan bisa kamu atur sendiri tanpa konsultan. Untuk dokumen penjualan lainnya, mulai dari panduan invoice, jenis-jenis nota, contoh nota penjualan, dan contoh invoice tagihan.
Pertanyaan yang Sering Ditanya (FAQ)
Apakah perbedaan nota debit dan nota kredit?
Nota kredit dibuat penjual dan membuat tagihan pembeli turun. Nota debit paling sering dibuat pembeli untuk meminta supplier menurunkan tagihannya, dan di sebagian usaha dipakai penjual untuk tagihan tambahan (tagihan naik). Tanya dua hal: siapa yang membuat, dan tagihannya turun atau naik. Tabel lengkapnya ada di bagian 06.
Siapa yang mengeluarkan nota kredit?
Penjual, yaitu pihak yang sebelumnya mengirim nota atau invoice. Nota kredit diberikan ke pembeli sebagai tanda tagihannya dikurangi.
Nota kredit itu untuk apa?
Untuk mengurangi tagihan yang sudah terlanjur dikirim tanpa mengedit invoice aslinya: karena barang diretur, harga kemahalan, barang dikirim kurang, atau ada potongan susulan. Jejaknya tetap lengkap: invoice asal, koreksi, dan sisa tagihannya.
Nota kredit adalah retur apa?
Paling sering retur penjualan, yaitu barang yang dikembalikan pelanggan ke penjual. Tapi nota kredit juga dipakai tanpa retur, misalnya untuk salah harga atau potongan yang diberikan setelah invoice terkirim.
Nota debet untuk retur apa?
Biasanya retur pembelian, dari sisi pembeli: kamu mengembalikan barang atau mengeluhkan barang rusak ke supplier, lalu mengirim nota debit untuk meminta tagihanmu dikurangi. Lihat nota retur pembelian.
Siapa yang menerbitkan debit note?
Tergantung kebiasaan usahanya. Paling sering pembeli, untuk meminta pengurangan tagihan dari supplier. Di sebagian usaha, penjual juga menerbitkan debit note untuk menagih kekurangan seperti ongkir. Karena itu template nota debit di halaman ini punya pilihan "dibuat oleh".
Apakah credit note sama dengan invoice?
Tidak. Invoice menagih pembayaran. Credit note hanya mengoreksi invoice yang sudah ada dan selalu menyebut nomor invoice asalnya.
Bagaimana contoh gambar nota kredit?
Ada tiga contoh gambar nota kredit yang sudah diisi di bagian 05 (retur, salah harga, dan potongan susulan), plus gambar nota kredit kosong dengan penanda tiap kolom di bagian 04.
Nota kredit dicatat di jurnal apa?
Kalau mencatat manual: retur atau potongan penjualan di sisi debit, piutang di sisi kredit. Cara lengkapnya ada di panduan jurnal umum.