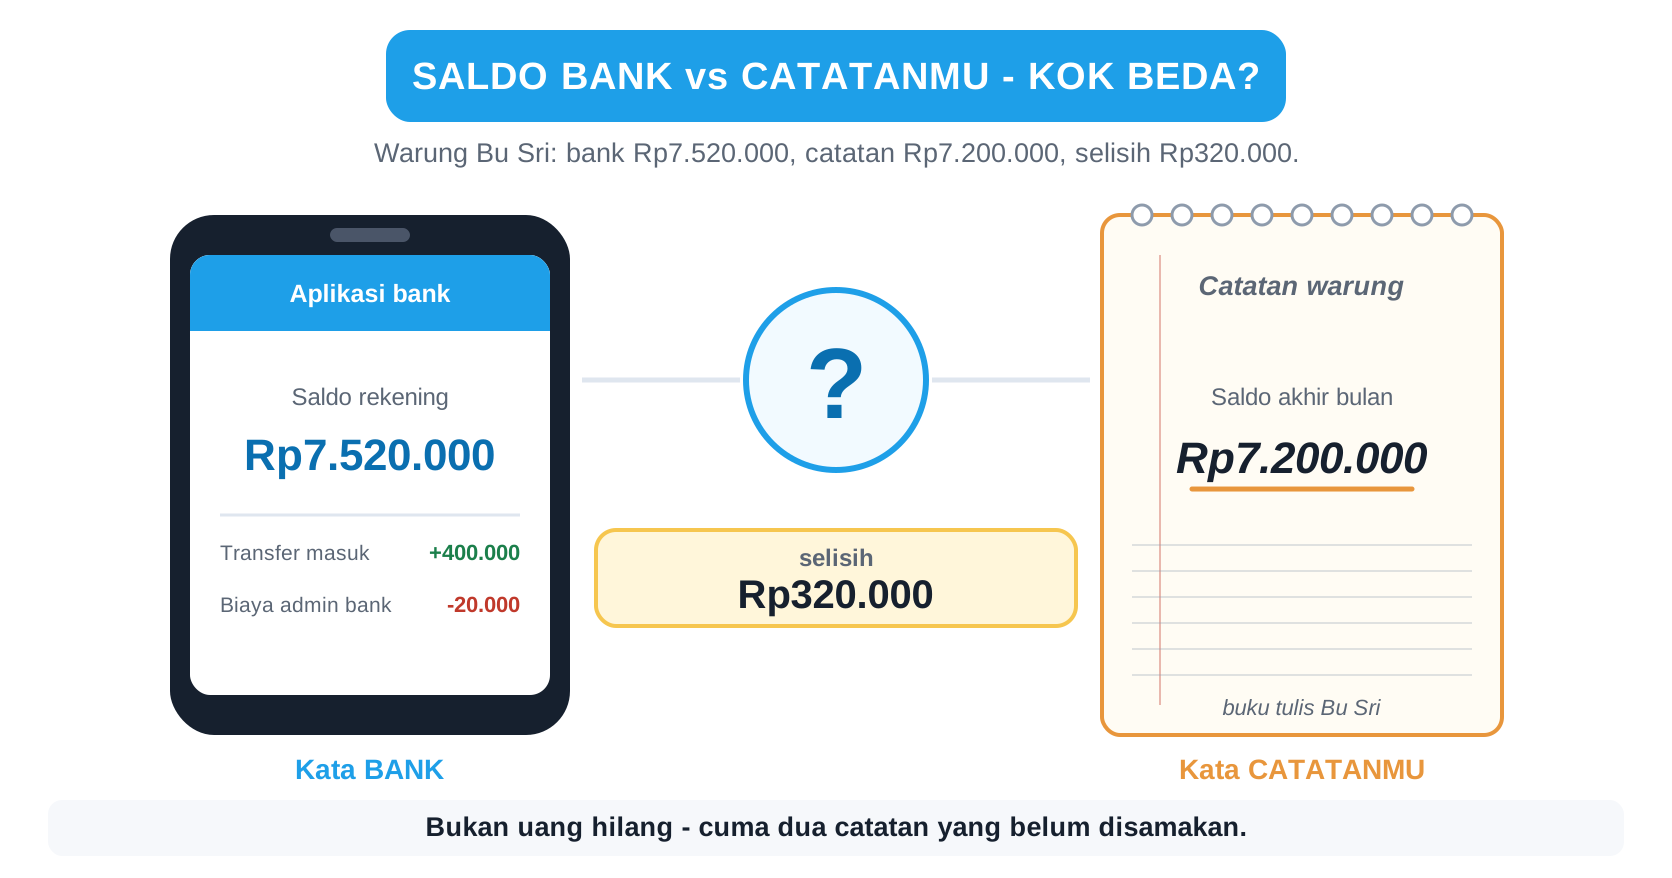
Kamu buka aplikasi bank, lihat saldonya, lalu buka catatanmu sendiri — dan angkanya beda. Rasanya langsung nggak enak: uangku kurang, apa ada yang hilang?
Tenang dulu. Selisih seperti ini biasanya bukan uang hilang — cuma dua catatan yang belum disamakan. Cara menyamakannya punya nama: rekonsiliasi bank. Kedengarannya rumit, padahal isinya cuma satu hal — mencocokkan catatanmu dengan catatan bank, satu per satu, sampai ketemu kenapa bedanya.
Di halaman ini kamu akan lihat contoh rekonsiliasi bank yang diikuti dari awal sampai selesai (warung Bu Sri, selisih Rp320.000), 5 langkah cara mencocokkannya sendiri, 7 hal yang harus dicek kalau angkanya masih belum ketemu juga, dan template Excel + PDF gratis yang bisa kamu pakai tiap bulan. Nggak perlu jago akuntansi. Kalau kamu bisa menghitung uang di laci, kamu bisa melakukan ini.
01. Saldo di aplikasi bank beda dengan catatanmu? Ini biasa terjadi
Ini kejadian paling umum di usaha kecil, dan biasanya ada penjelasannya. Bank dan kamu sebenarnya sedang mencatat hal yang sama, cuma dari dua sisi yang berbeda dan pada waktu yang berbeda.
Bank mencatat begitu uangnya benar-benar bergerak di rekening. Kamu mencatat begitu transaksinya terjadi di depanmu. Dua momen itu sering nggak sama harinya — dan dari situ selisihnya muncul.
Jadi sebelum panik, pegang tiga hal ini:
- Selisih ≠ uang hilang. Sebagian besar selisih adalah transaksi yang tercatat di satu sisi tapi belum di sisi lain.
- Selisih itu bisa dilacak. Bukan tebak-tebakan — ada daftar hal yang bisa kamu cek satu per satu (ada di bagian 06).
- Yang berbahaya bukan selisihnya, tapi selisih yang dibiarkan.
Halaman ini menunjukkan cara menemukan penyebab selisih itu, dan apa yang kamu lakukan setelah ketemu.
02. Rekonsiliasi bank itu cuma "mencocokkan catatanmu dengan bank"
Rekonsiliasi bank cuma istilah untuk satu hal sederhana: mencocokkan catatanmu dengan catatan bank. Tujuannya satu — memastikan uang yang kamu kira ada di rekening memang benar-benar ada di sana, dan setiap selisihnya ada penjelasannya.
Kamu perlu dua hal untuk melakukannya. Yang pertama catatan uang masuk dan keluar milikmu sendiri. Yang kedua catatan versi bank, yang namanya rekening koran.
Rekening koran adalah riwayat transaksi dari rekening bank bisnismu. Sederhananya, ini daftar uang masuk dan keluar yang tercatat oleh bank. Kamu bisa ambil sendiri lewat aplikasi bank (biasanya ada menu mutasi — istilah bank untuk daftar uang masuk dan keluar) atau minta cetakannya ke kantor cabang.
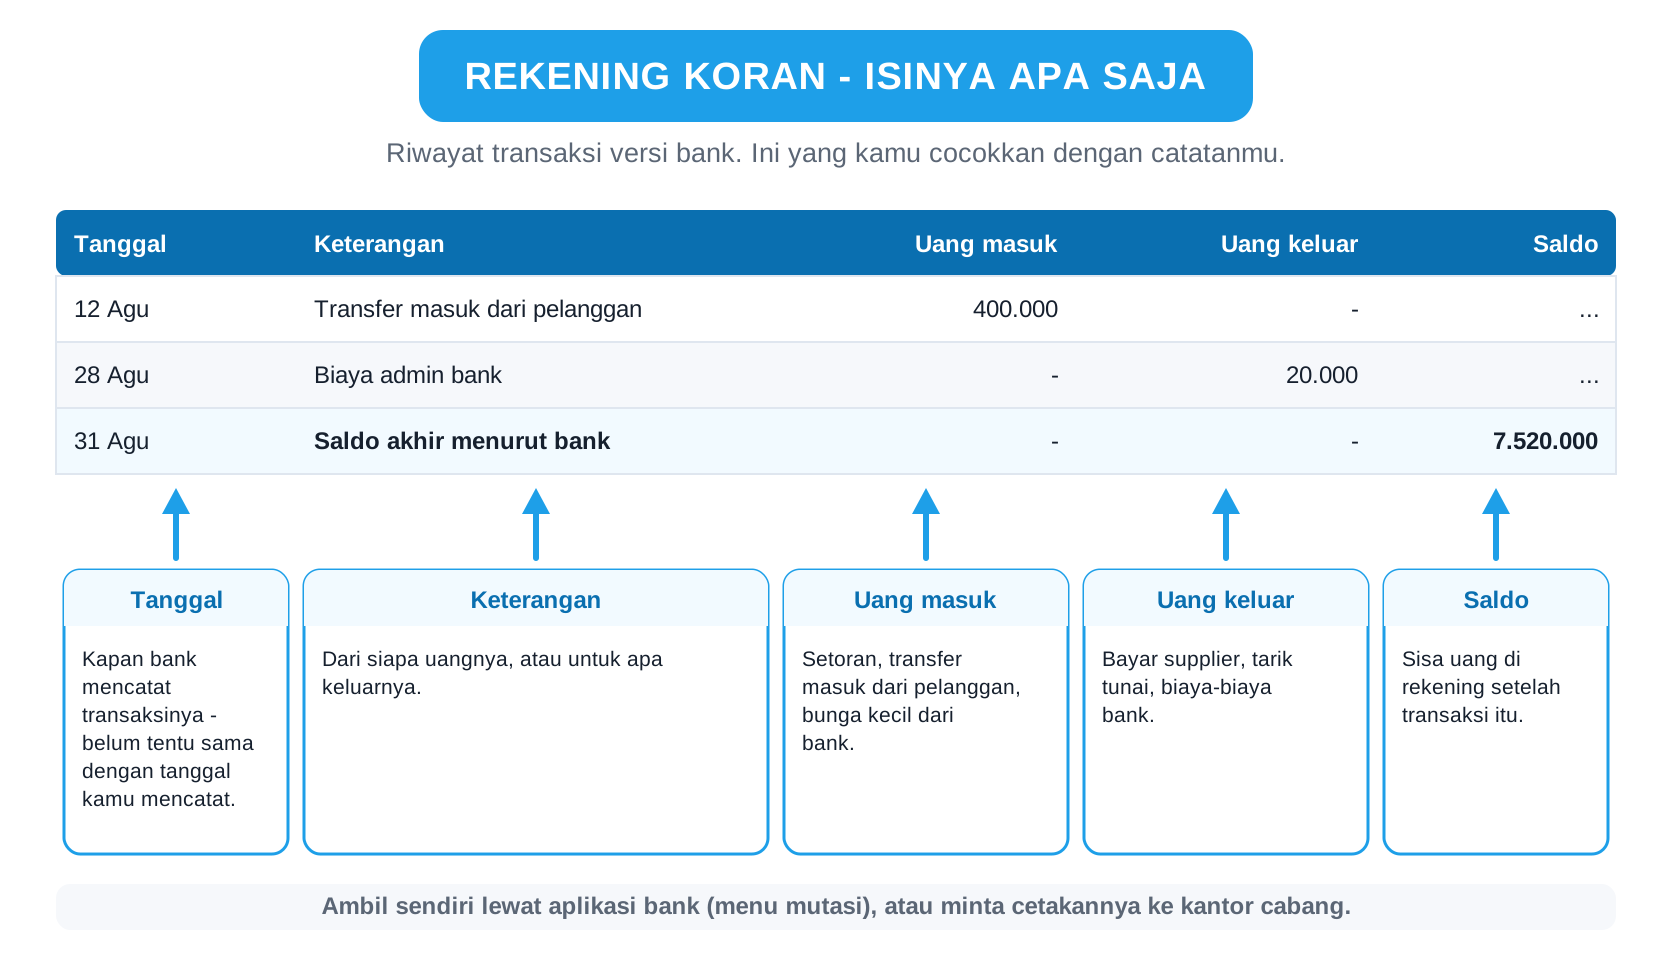
Isinya biasanya seperti ini:
| Kolom di rekening koran | Artinya buat kamu |
|---|---|
| Tanggal | Kapan bank mencatat transaksinya (belum tentu sama dengan tanggal kamu mencatat) |
| Keterangan | Dari siapa uangnya, atau untuk apa keluarnya |
| Uang masuk (kredit) | Setoran, transfer masuk dari pelanggan, bunga kecil dari bank |
| Uang keluar (debit) | Bayar supplier, tarik tunai, biaya-biaya bank |
| Saldo | Sisa uang di rekening setelah transaksi itu |
Sisa halaman ini akan lebih sering pakai kata "mencocokkan" daripada "rekonsiliasi", dan "riwayat transaksi bank" bergantian dengan "rekening koran" — dua-duanya hal yang sama.
03. Kenapa dua angka ini bisa beda? 3 sebab paling sering
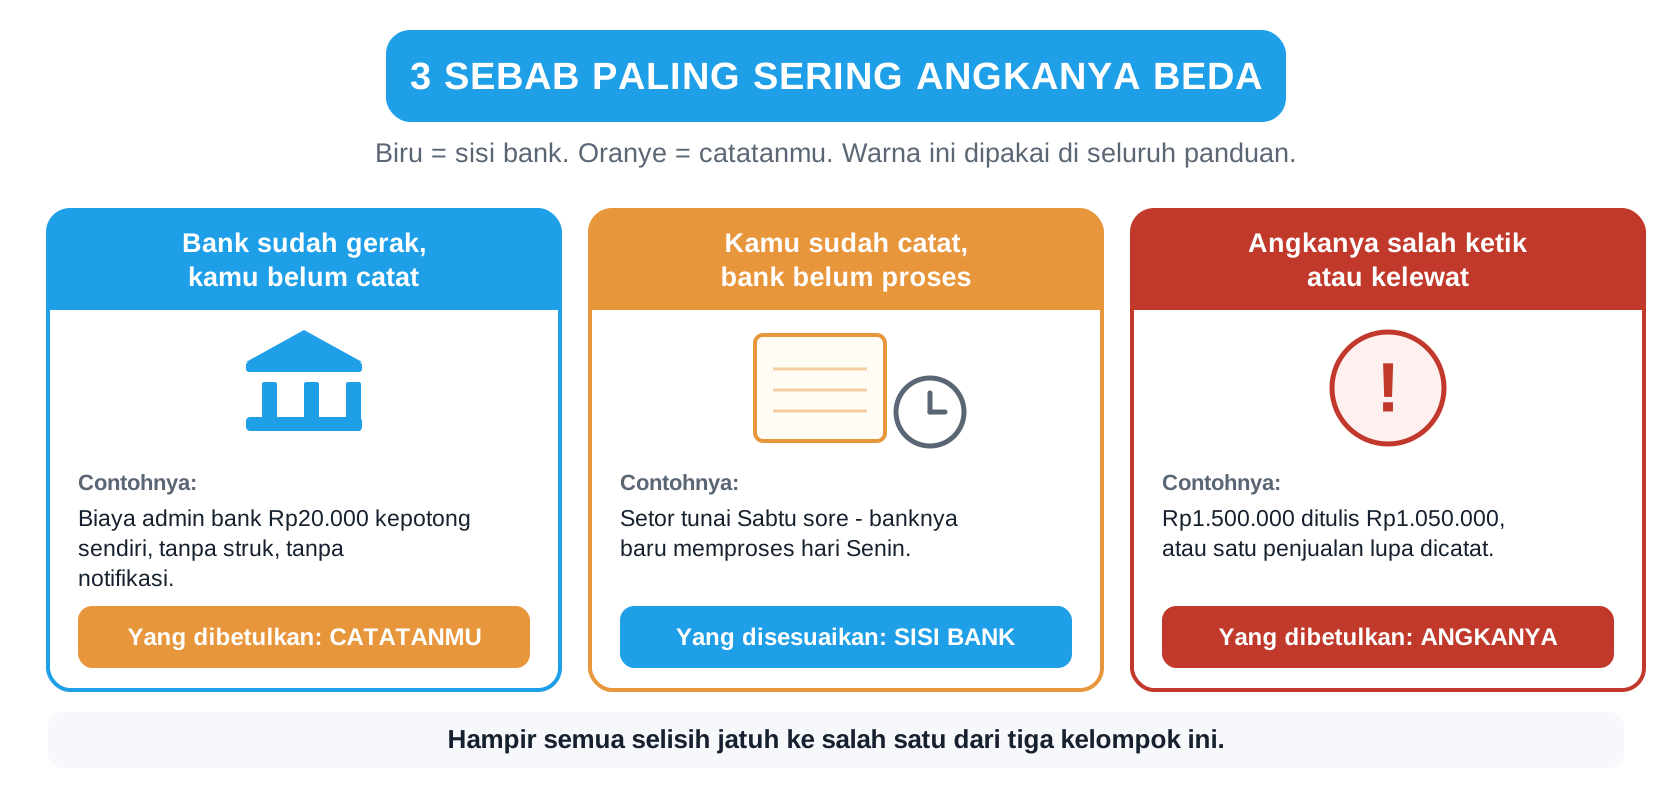
Hampir semua selisih jatuh ke salah satu dari tiga kelompok ini.
Sebab 1 — Bank sudah bergerak, kamu belum sempat mencatat
Uangnya sudah masuk atau keluar di rekening, tapi belum ada di catatanmu. Ini penyebab nomor satu, dan sering bukan salahmu — beberapa transaksi terjadi tanpa kamu klik apa-apa:
- Transfer masuk dari pelanggan yang bayar diam-diam tanpa kabar ke kamu.
- Biaya admin bank — potongan bulanan yang dipotong sendiri oleh bank, tanpa struk, tanpa notifikasi yang kamu ingat. Karena kepotong otomatis, ini yang paling sering nggak masuk catatan.
- Jasa giro — bunga kecil yang dikasih bank ke rekeningmu. Masuknya diam-diam, jumlahnya kecil, dan hampir nggak pernah dicatat siapa pun.
- Potongan lain seperti biaya transfer atau biaya kartu.
Sebab 2 — Kamu sudah mencatat, banknya belum memproses
Kebalikannya. Transaksinya nyata dan catatanmu benar, cuma bank belum sempat memasukkannya ke rekening:
- Uang yang sudah kamu setor tapi belum masuk ke rekening — misalnya setor tunai Sabtu sore atau lewat mesin setoran di luar jam kerja.
- Cek atau transfer yang sudah kamu berikan ke orang lain tapi belum mereka cairkan. Di catatanmu uangnya sudah keluar; di bank belum.
- Pembayaran lewat pihak ketiga (marketplace, pembayaran digital) yang cair beberapa hari kemudian.
Sebab 3 — Angkanya salah ketik, kelewat, atau tercatat dua kali
Ini yang paling manusiawi. Rp1.500.000 ditulis Rp1.050.000, satu penjualan lupa dicatat, atau satu transaksi masuk dua kali karena kamu dan karyawanmu sama-sama mencatatnya.
Kalau kamu curiga ada salah ketik, cara paling gampang adalah membandingkan angka di catatanmu dengan angka di rekening koran satu per satu — mulai dari transaksi yang jumlahnya paling besar.
04. Contoh: warung Bu Sri, selisih Rp320.000
Ini contoh lengkap dari awal sampai selesai. Ikuti angkanya pelan-pelan — begitu kamu paham yang satu ini, kamu bisa melakukannya untuk usahamu sendiri.
Bu Sri punya warung kopi. Akhir bulan dia buka dua hal: buku tulis catatannya sendiri, dan aplikasi bank di HP-nya.
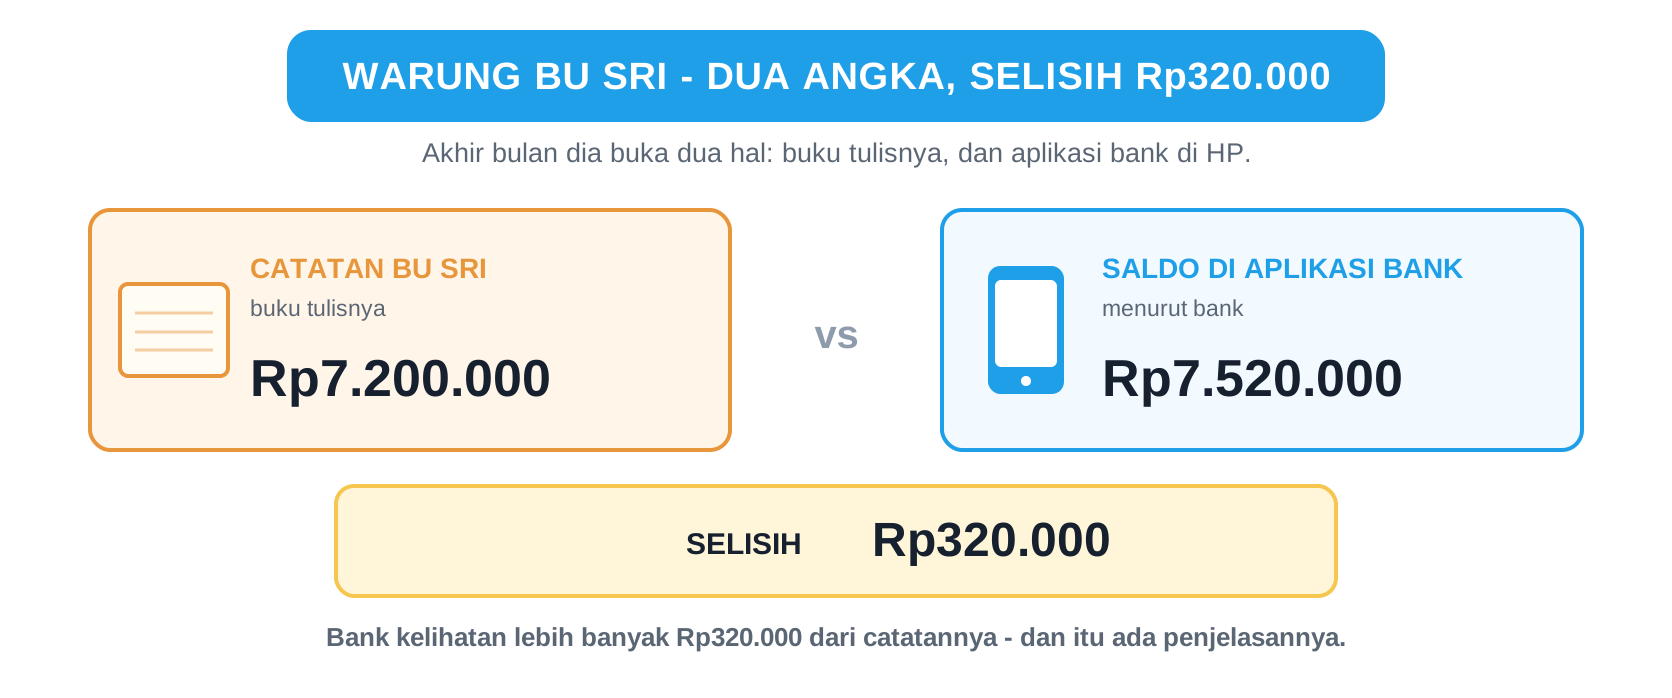
| Saldo | |
|---|---|
| Catatan Bu Sri (buku tulisnya) | Rp7.200.000 |
| Saldo di aplikasi bank | Rp7.520.000 |
| Selisih | Rp320.000 |
Bank kelihatan lebih banyak Rp320.000 dari catatannya. Bu Sri lalu membandingkan catatannya baris per baris dengan riwayat transaksi banknya, dan ketemu tiga hal.
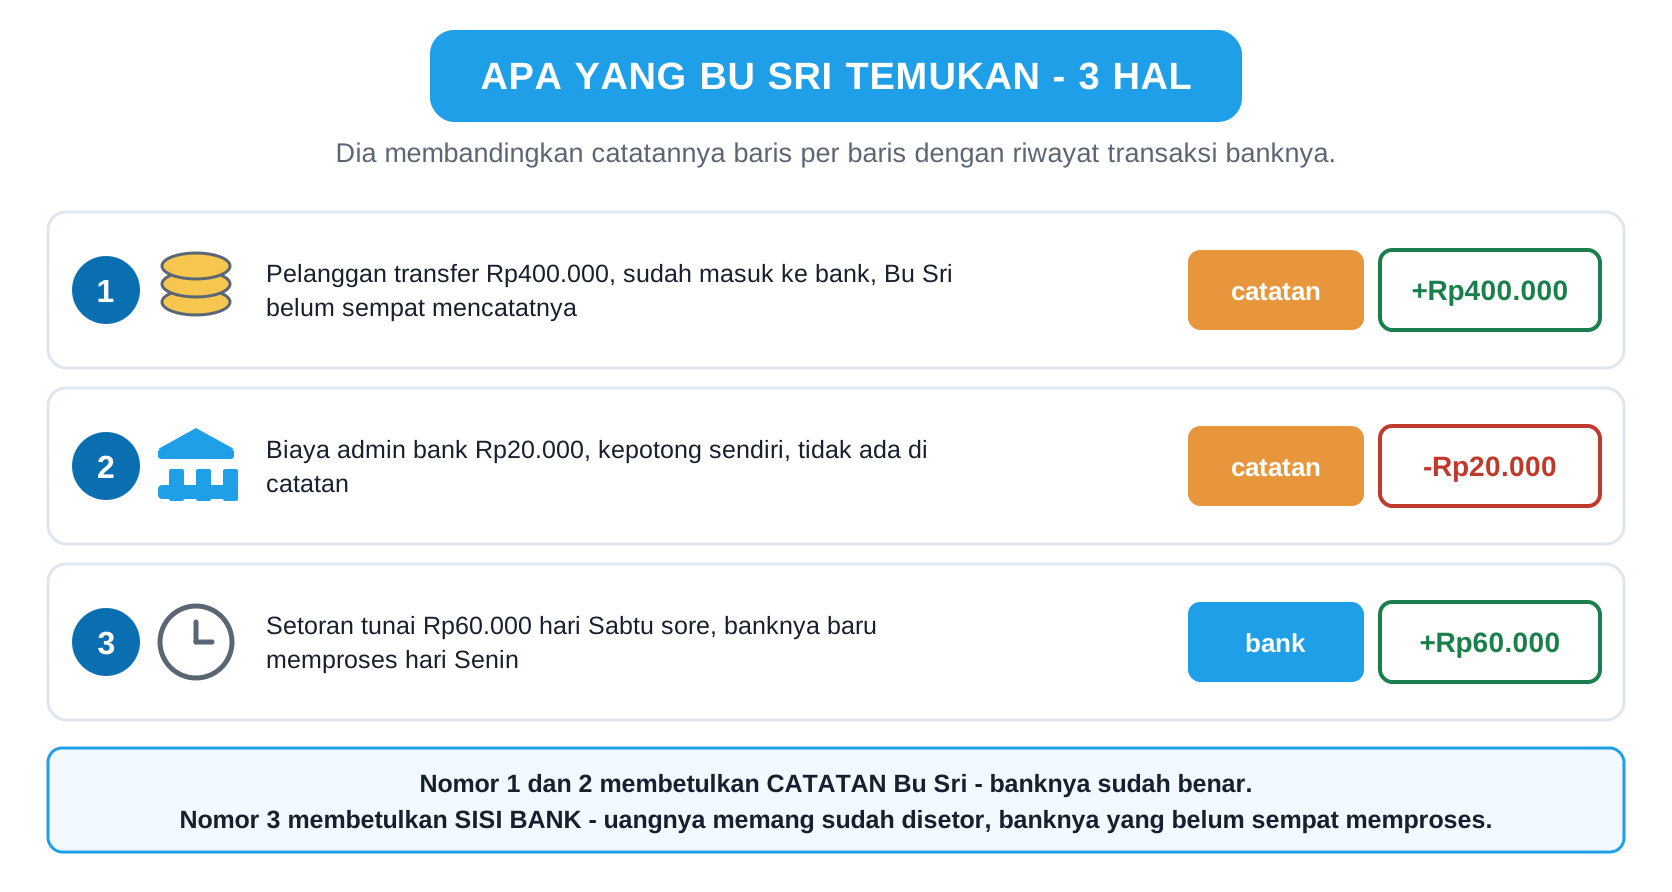
| # | Apa yang terjadi | Pengaruhnya |
|---|---|---|
| 1 | Pelanggan transfer Rp400.000, sudah masuk ke bank, Bu Sri belum sempat mencatatnya | catatan +400.000 |
| 2 | Biaya admin bank Rp20.000, kepotong sendiri, tidak ada di catatan | catatan −20.000 |
| 3 | Setoran tunai Rp60.000 hari Sabtu sore, banknya baru memproses hari Senin | bank +60.000 |
Perhatikan sisinya. Dua yang pertama membetulkan catatan Bu Sri, karena banknya sudah benar dan catatannya yang ketinggalan. Yang ketiga membetulkan sisi bank, karena catatan Bu Sri sudah benar — uangnya memang sudah dia setor — cuma banknya yang belum sempat memproses.
Sekarang keduanya dihitung ulang.
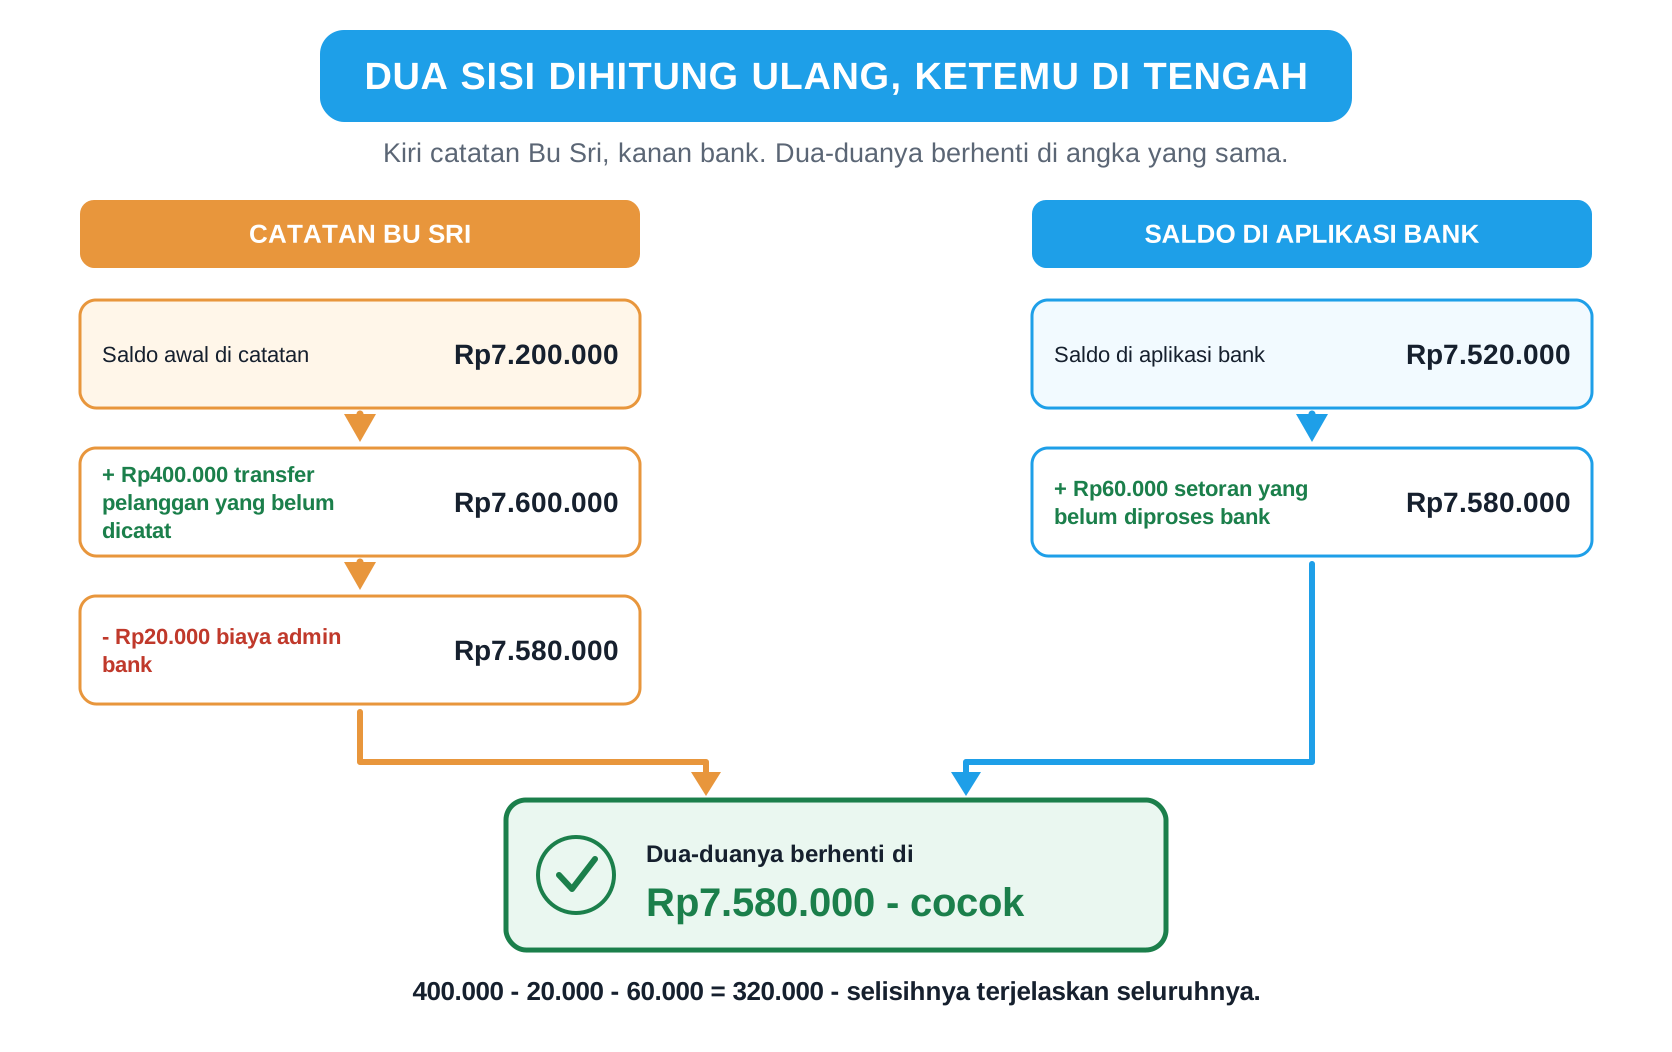
Sisi catatan Bu Sri:
| Langkah | Hitungan | Hasil |
|---|---|---|
| Saldo awal di catatan | Rp7.200.000 | |
| Tambah transfer pelanggan yang belum dicatat | + 400.000 | Rp7.600.000 |
| Kurangi biaya admin bank | − 20.000 | Rp7.580.000 |
Sisi bank:
| Langkah | Hitungan | Hasil |
|---|---|---|
| Saldo di aplikasi bank | Rp7.520.000 | |
| Tambah setoran yang belum diproses bank | + 60.000 | Rp7.580.000 |
Dua-duanya berhenti di Rp7.580.000. Cocok. Itulah saldo yang sebenarnya — uang yang benar-benar jadi milik warung Bu Sri per akhir bulan.
Dan selisih Rp320.000 tadi terjelaskan seluruhnya:
400.000 − 20.000 − 60.000 = 320.000 ✅
Tabel di atas itu sendiri sudah menjadi laporan rekonsiliasi bank milik Bu Sri. Nggak perlu bentuk khusus — yang penting kelihatan angka awal kedua sisi, apa saja yang ditambah atau dikurangi, dan angka akhir yang sama.
05. Cara mencocokkan: 5 langkah
Ini yang kamu lakukan sendiri, tiap akhir periode. Siapkan dua hal dulu: catatan uang masuk-keluar milikmu (kalau kamu belum punya yang rapi, mulai dari buku kas dulu) dan riwayat transaksi bank untuk periode yang sama.
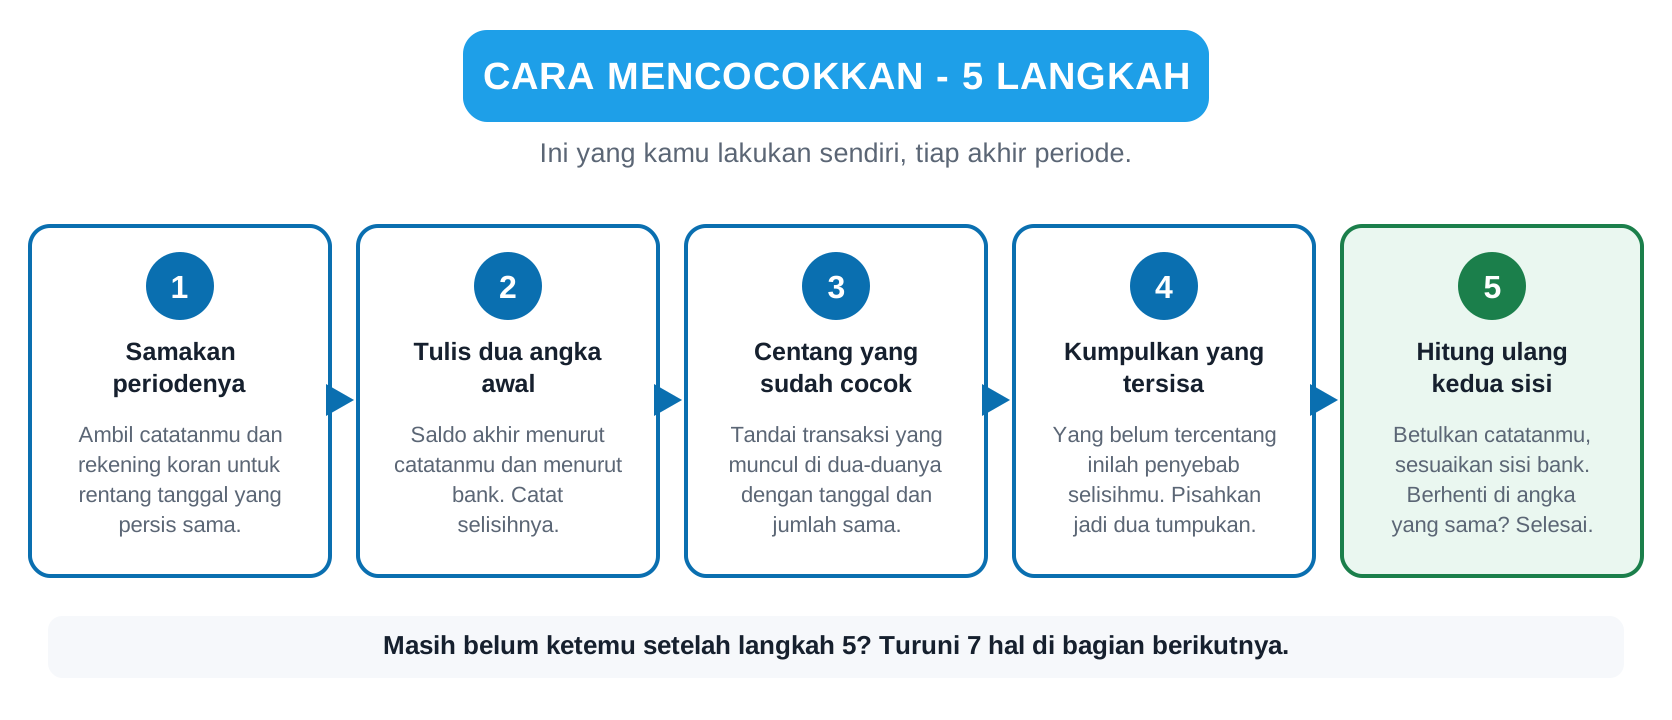
- Samakan periodenya. Ambil catatanmu dan rekening koran untuk rentang tanggal yang persis sama, misalnya 1–31 Agustus. Kalau periodenya beda seminggu saja, selisihnya nggak akan pernah ketemu.
- Tulis dua angka awal. Saldo akhir menurut catatanmu, dan saldo akhir menurut bank. Catat selisihnya. Angka selisih inilah target yang harus kamu jelaskan sampai habis.
- Centang yang sudah cocok. Jalankan jari di kedua daftar dan tandai setiap transaksi yang muncul di dua-duanya dengan tanggal dan jumlah yang sama. Yang tercentang sudah selesai — lupakan.
- Kumpulkan yang tersisa. Yang belum tercentang inilah penyebab selisihmu. Pisahkan jadi dua tumpukan: ada di bank tapi belum ada di catatanku dan ada di catatanku tapi belum ada di bank.
- Hitung ulang kedua sisi. Betulkan catatanmu untuk tumpukan pertama, sesuaikan sisi bank untuk tumpukan kedua — persis seperti contoh Bu Sri di atas. Kalau dua-duanya berhenti di angka yang sama, selesai.
Kalau sampai langkah 5 angkanya masih belum ketemu, lanjut ke bagian berikutnya.
06. Angkanya belum cocok juga? Cek 7 hal ini
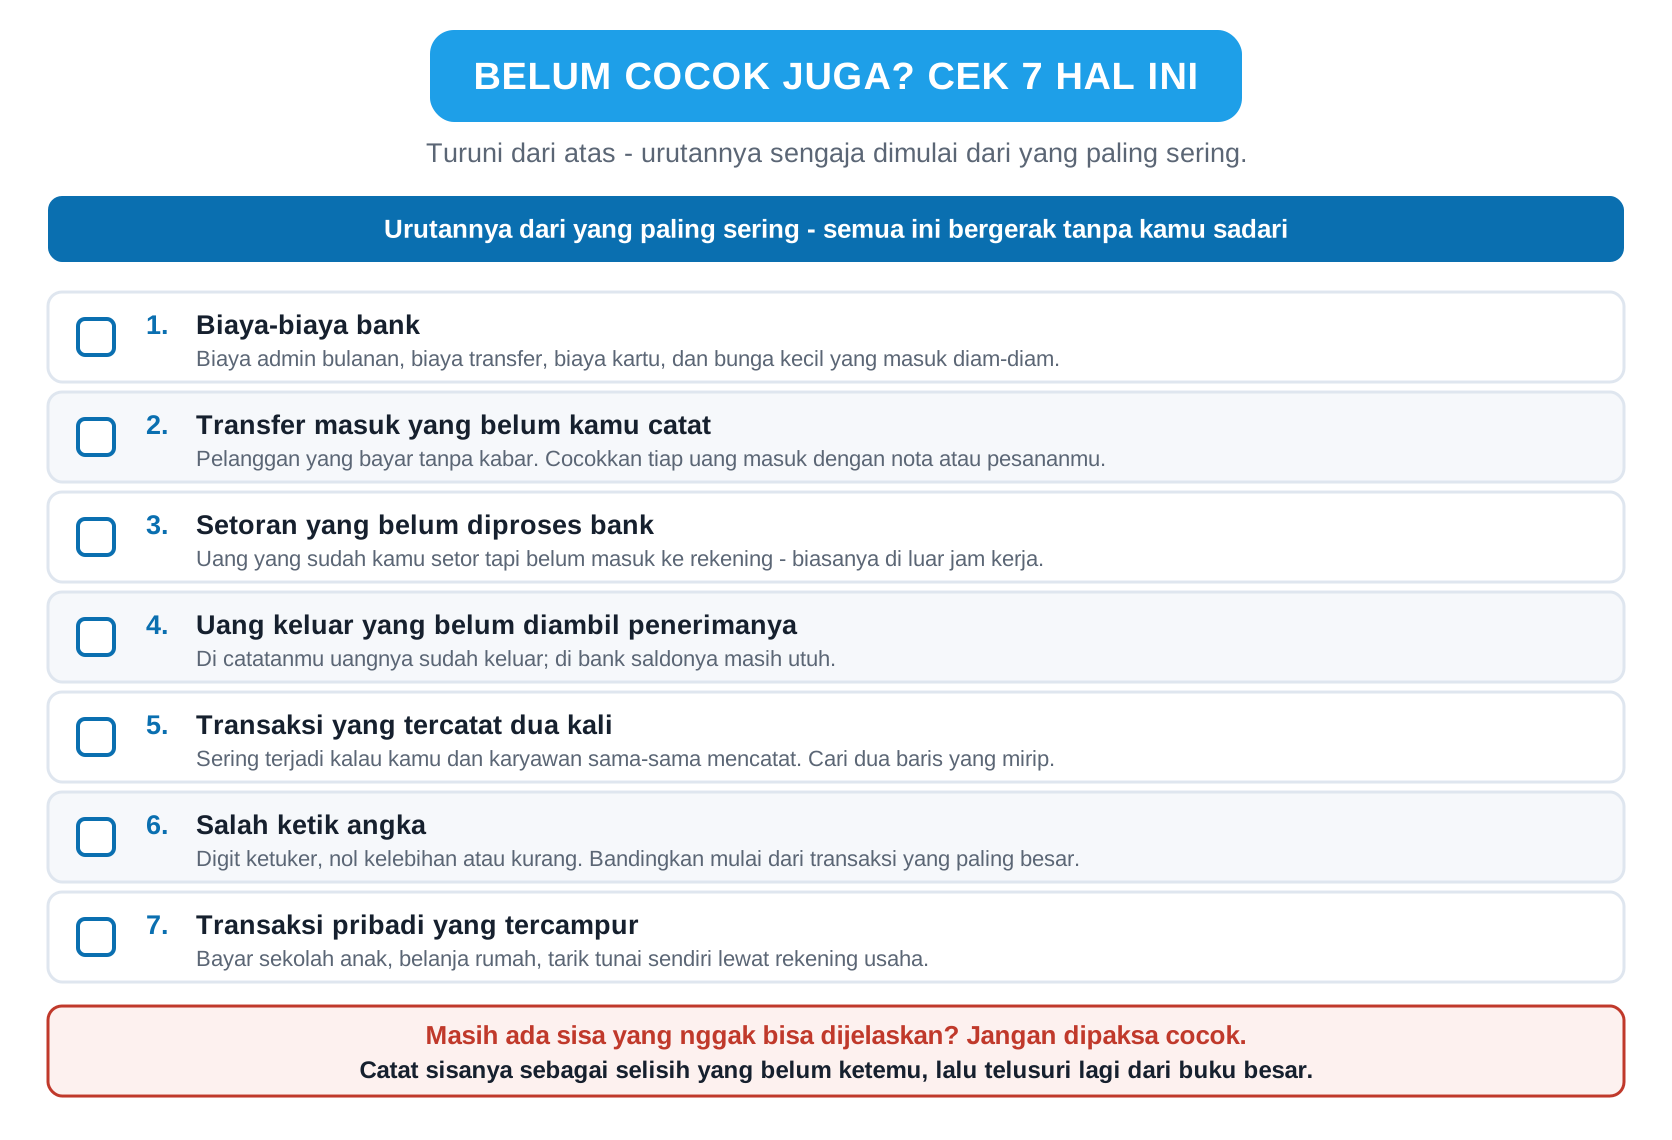
Turuni daftar ini dari atas. Urutannya sengaja dimulai dari yang paling sering.
- ☐ 1. Biaya-biaya bank. Biaya admin bulanan, biaya transfer, biaya kartu, dan jasa giro yang masuk diam-diam. Semua ini bergerak tanpa kamu sadari, jadi hampir selalu belum ada di catatanmu. Buka rekening koran dan cari semua baris yang keterangannya bukan dari pelanggan atau supplier.
- ☐ 2. Transfer masuk yang belum kamu catat. Pelanggan yang bayar tanpa kabar. Cocokkan tiap uang masuk di bank dengan nota atau pesanan yang kamu punya.
- ☐ 3. Setoran yang belum diproses bank. Uang yang sudah kamu setor tapi belum masuk ke rekening — biasanya setoran di luar jam kerja atau menjelang akhir pekan. Cek apakah setoran terakhirmu sudah muncul di rekening koran. Waktu proses bisa berbeda tergantung bank dan cara setor.
- ☐ 4. Uang keluar yang belum diambil penerimanya. Cek yang sudah kamu berikan ke orang tapi belum dicairkan, atau pembayaran yang masih tertahan. Di catatanmu uangnya sudah keluar; di bank saldonya masih utuh.
- ☐ 5. Transaksi yang tercatat dua kali. Sering terjadi kalau kamu dan karyawan sama-sama punya akses mencatat. Cari dua baris dengan jumlah dan tanggal yang mirip.
- ☐ 6. Salah ketik angka. Digit ketuker, nol kelebihan, atau nol kurang. Bandingkan angka di catatanmu dengan angka di rekening koran satu per satu, mulai dari transaksi yang paling besar. Kalau selisihnya angka bulat yang aneh seperti Rp900.000, ini tersangka pertama.
- ☐ 7. Transaksi pribadi yang tercampur. Bayar sekolah anak, belanja rumah tangga, atau tarik tunai buat keperluan sendiri lewat rekening usaha. Di bank kelihatan; di catatan usaha nggak pernah masuk, karena memang bukan biaya usaha. Ini penyebab selisih paling melelahkan, dan solusinya ada di bagian 10.
Kalau setelah tujuh poin ini masih ada sisa yang nggak bisa dijelaskan, jangan dipaksa cocok. Catat sisanya sebagai selisih yang belum ketemu, dan telusuri lagi dari buku besar — di situ kamu bisa lihat semua pergerakan satu rekening berurutan dan biasanya kesalahannya kelihatan.
07. Sudah ketemu selisihnya — sekarang apa?
Menemukan penyebabnya baru setengah pekerjaan. Kalau catatanmu nggak dibetulkan, bulan depan selisih yang sama muncul lagi.
Aturannya gampang: yang dibetulkan cuma catatanmu — bukan catatan bank. Bank sudah mencatat apa yang benar-benar terjadi di rekening. Hal-hal seperti setoran yang belum diproses akan hilang sendiri beberapa hari lagi, jadi nggak perlu diapa-apakan.
Jadi ada tiga hal yang kamu tulis ke catatanmu:
- Tambahkan uang masuk yang kelewat — transfer pelanggan yang belum tercatat, jasa giro.
- Kurangi biaya bank yang kepotong sendiri — biaya admin, biaya transfer.
- Betulkan angka yang salah ketik atau yang tercatat dua kali — perbaiki ke angka yang benar, hapus yang dobel.
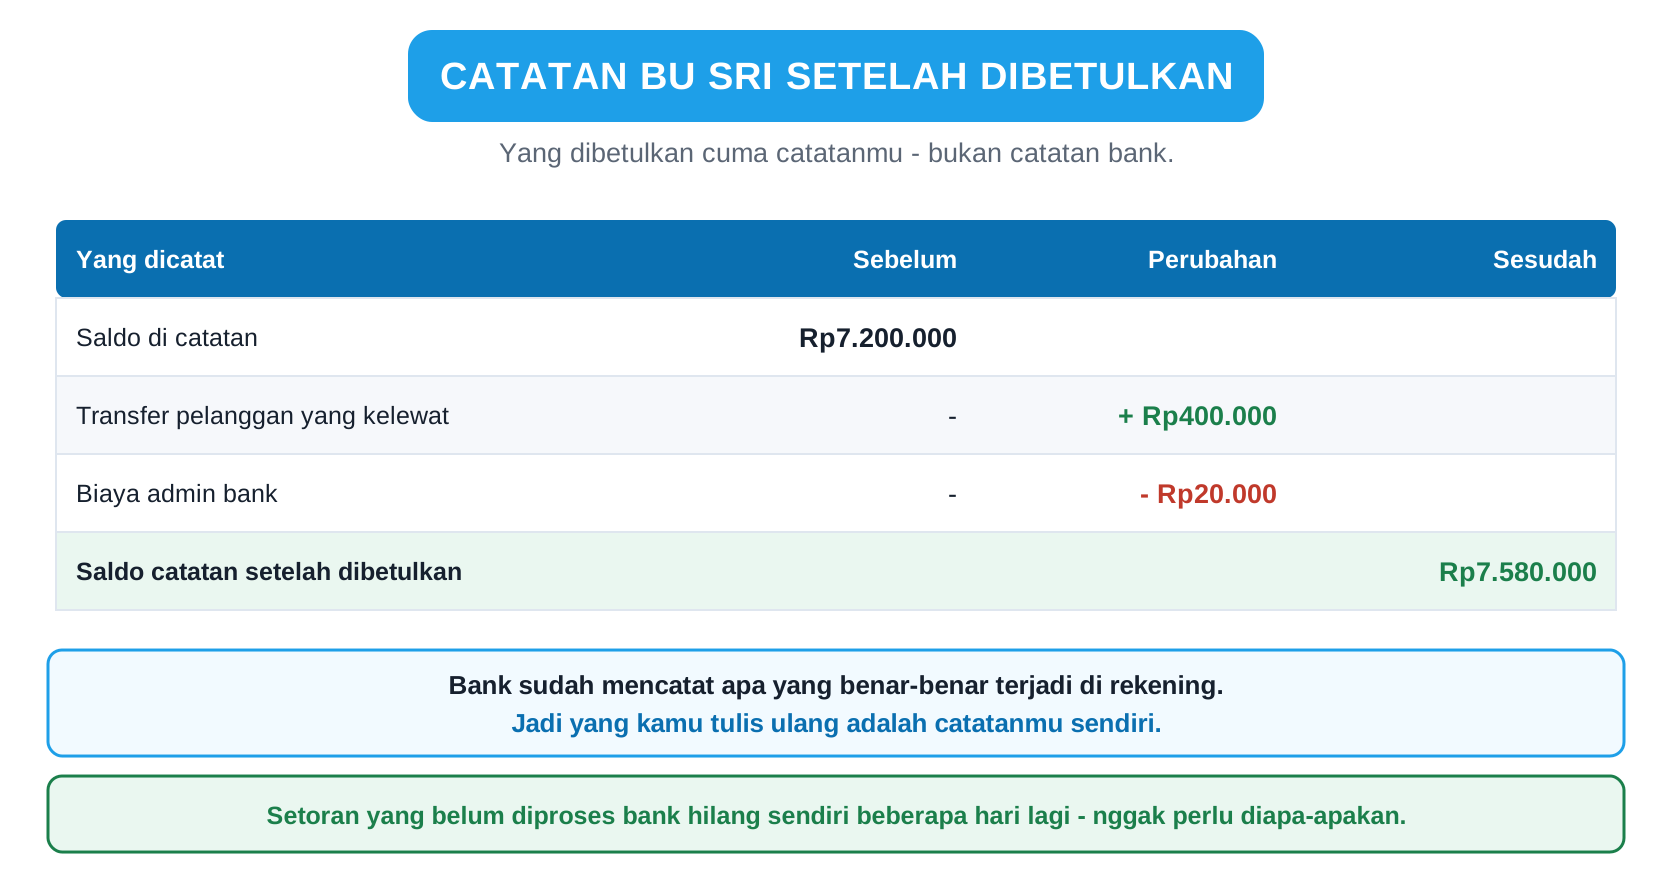
Untuk Bu Sri, catatannya berubah seperti ini:
| Yang dicatat | Sebelum | Perubahan | Sesudah |
|---|---|---|---|
| Saldo di catatan | Rp7.200.000 | ||
| Transfer pelanggan yang kelewat | — | + Rp400.000 | |
| Biaya admin bank | — | − Rp20.000 | |
| Saldo catatan setelah dibetulkan | Rp7.580.000 |
Kalau usahamu sudah pakai pembukuan yang lebih rapi, pembetulan seperti ini punya namanya sendiri: jurnal penyesuaian — istilah pembukuan untuk membetulkan catatan yang kelewat. Kalau orang yang mengurus pembukuanmu menyebut istilah itu, yang dia maksud ya persis tiga hal di atas. Cara menulisnya secara lengkap ada di panduan jurnal penyesuaian — halaman ini fokus pada mencocokkannya saja.
08. Template rekonsiliasi bank (Excel + PDF)
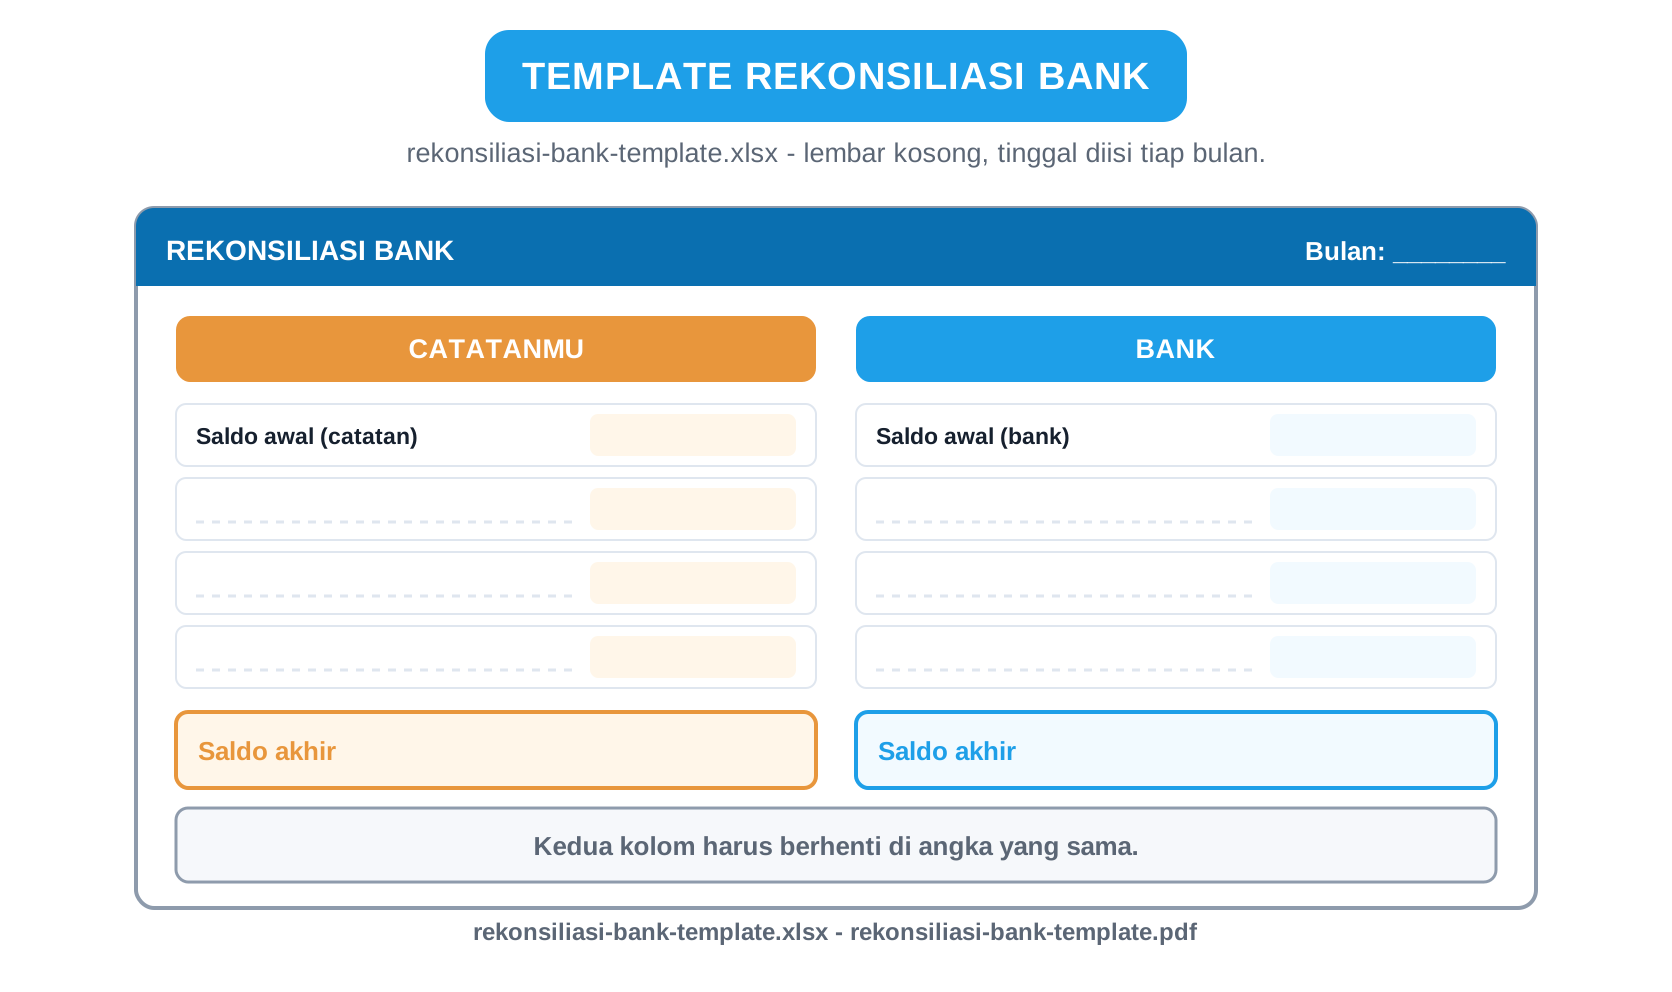
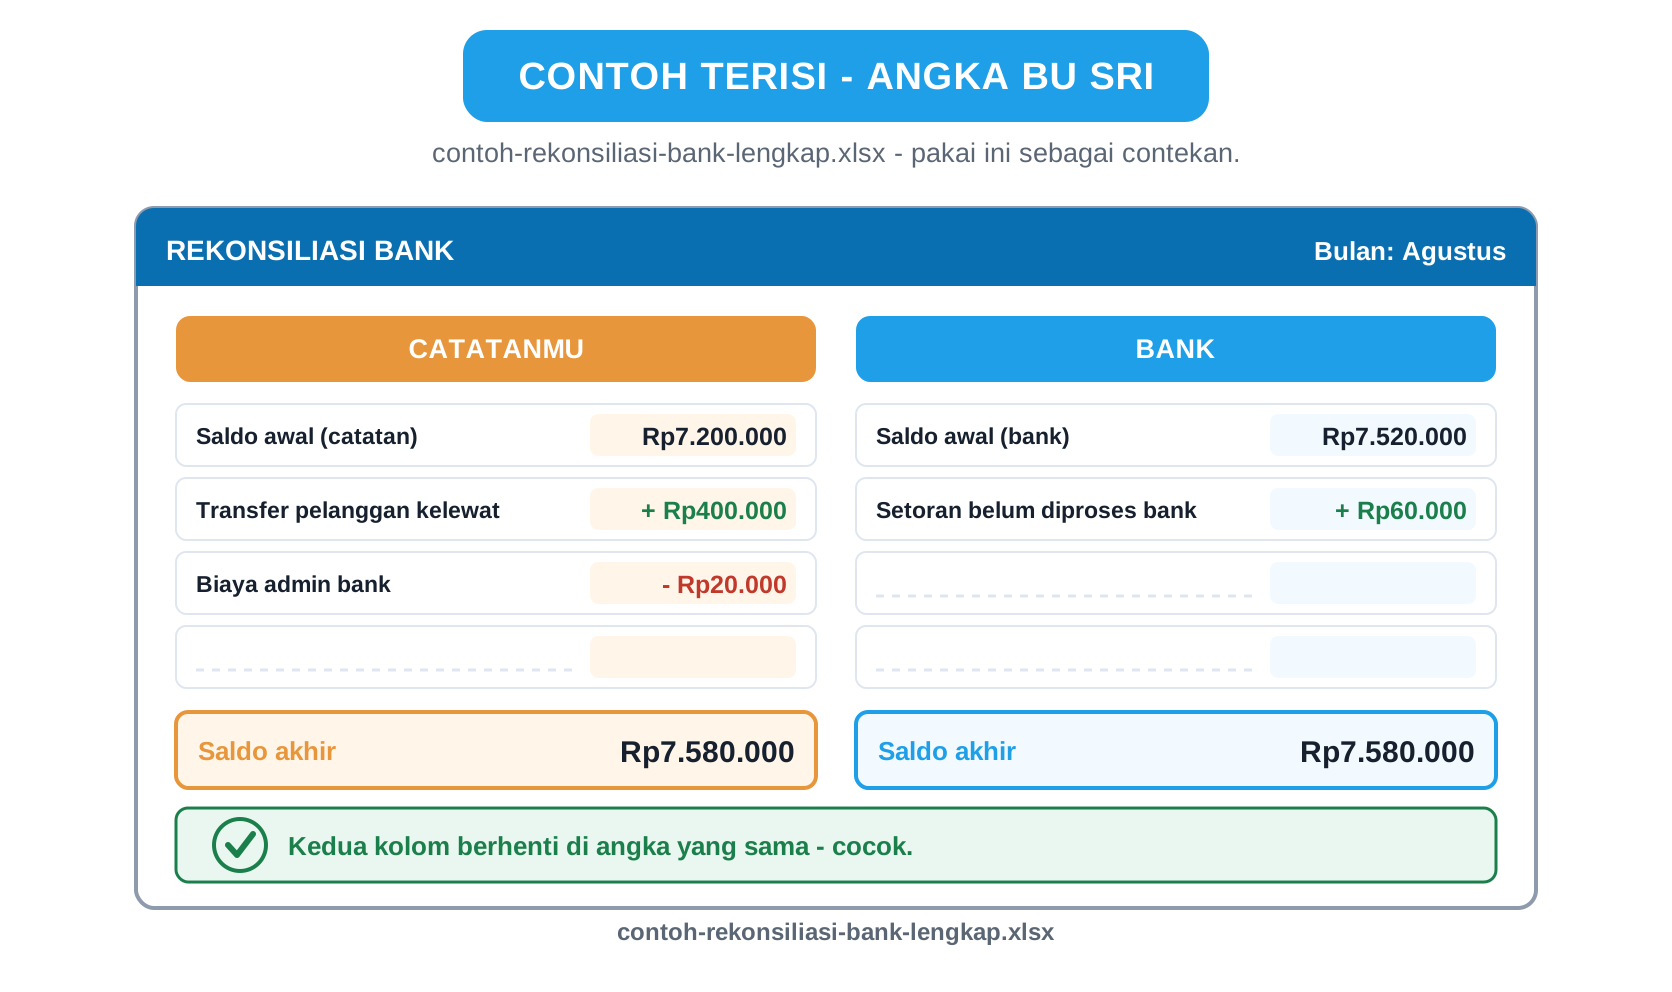
Nggak perlu bikin dari nol. Ambil salah satu file di bawah, isi, simpan per bulan.
| File | Isinya apa | Download |
|---|---|---|
| Lembar pencocokan kosong Excel |
Dua kolom berdampingan — catatanmu dan bank. Isi saldo awal masing-masing, tulis apa saja yang perlu ditambah atau dikurangi, dan kotak statusnya langsung memberi tahu apakah kedua kolommu sudah berhenti di angka yang sama. | Download .xlsx |
| Lembar pencocokan kosong PDF, 1 halaman |
Versi cetak dari lembar yang sama, buat kamu yang lebih nyaman mengerjakannya pakai pena di meja kasir. | Download .pdf |
| Contoh warung Bu Sri Excel, sudah terisi |
Contoh di bagian 04 yang sudah terisi lengkap — angkanya sama persis, dan kedua kolomnya berhenti di Rp7.580.000. Pakai ini sebagai contekan waktu mengisi yang kosong. | Download .xlsx |
Simpan file yang sudah terisi tiap bulan dalam satu folder. Tahun depan, waktu kamu perlu menunjukkan kondisi keuangan usahamu ke bank atau ke siapa pun, folder itu yang menyelamatkan kamu.
09. Sesering apa harus dicocokkan?
Nggak ada satu jawaban yang cocok untuk semua usaha — yang menentukan adalah seberapa banyak transaksi bank yang lewat rekeningmu.
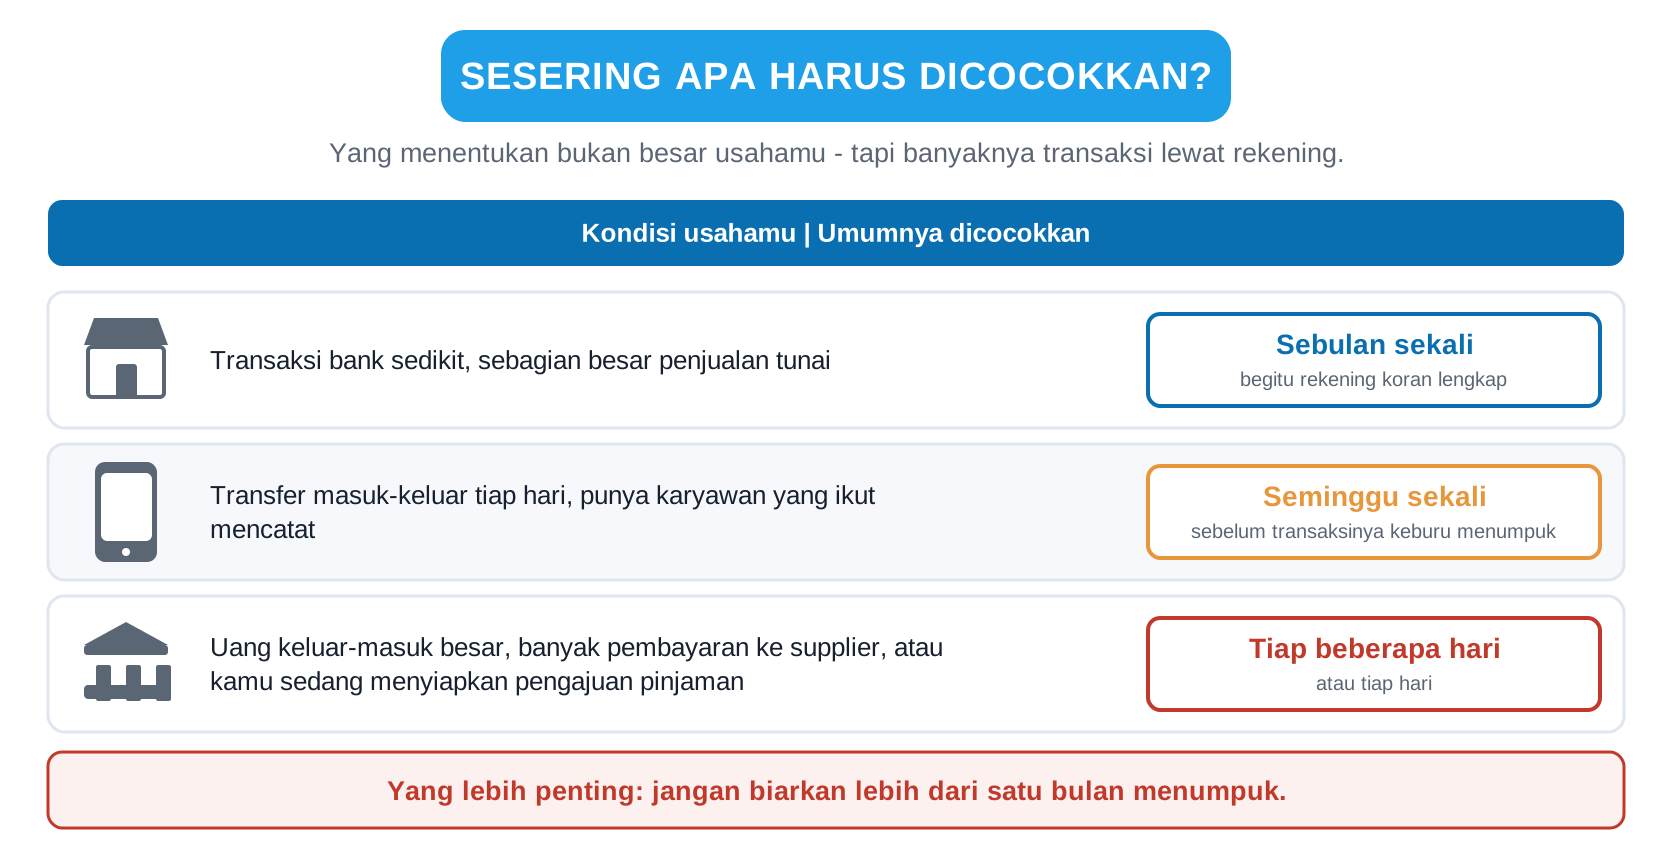
| Kondisi usahamu | Umumnya dicocokkan |
|---|---|
| Transaksi bank sedikit, sebagian besar penjualan tunai | Sebulan sekali, begitu rekening koran bulan itu lengkap |
| Transfer masuk-keluar tiap hari, punya karyawan yang ikut mencatat | Seminggu sekali |
| Uang keluar-masuk besar, banyak pembayaran ke supplier, atau kamu sedang menyiapkan pengajuan pinjaman | Tiap beberapa hari, atau tiap hari |
Yang lebih penting daripada seberapa sering: jangan biarkan lebih dari satu bulan menumpuk. Mencocokkan satu bulan jauh lebih cepat daripada mencocokkan enam bulan sekaligus — dan yang enam bulan biasanya jadi berat bukan karena hitungannya, tapi karena bukti-buktinya sudah keburu hilang.
Kalau kamu juga menyusun laporan arus kas, waktu paling enak untuk mencocokkan adalah tepat sebelum menyusunnya — karena arus kas yang disusun dari catatan yang belum dicocokkan angkanya ikut meleset.
10. 5 kesalahan yang bikin selisih makin susah dilacak
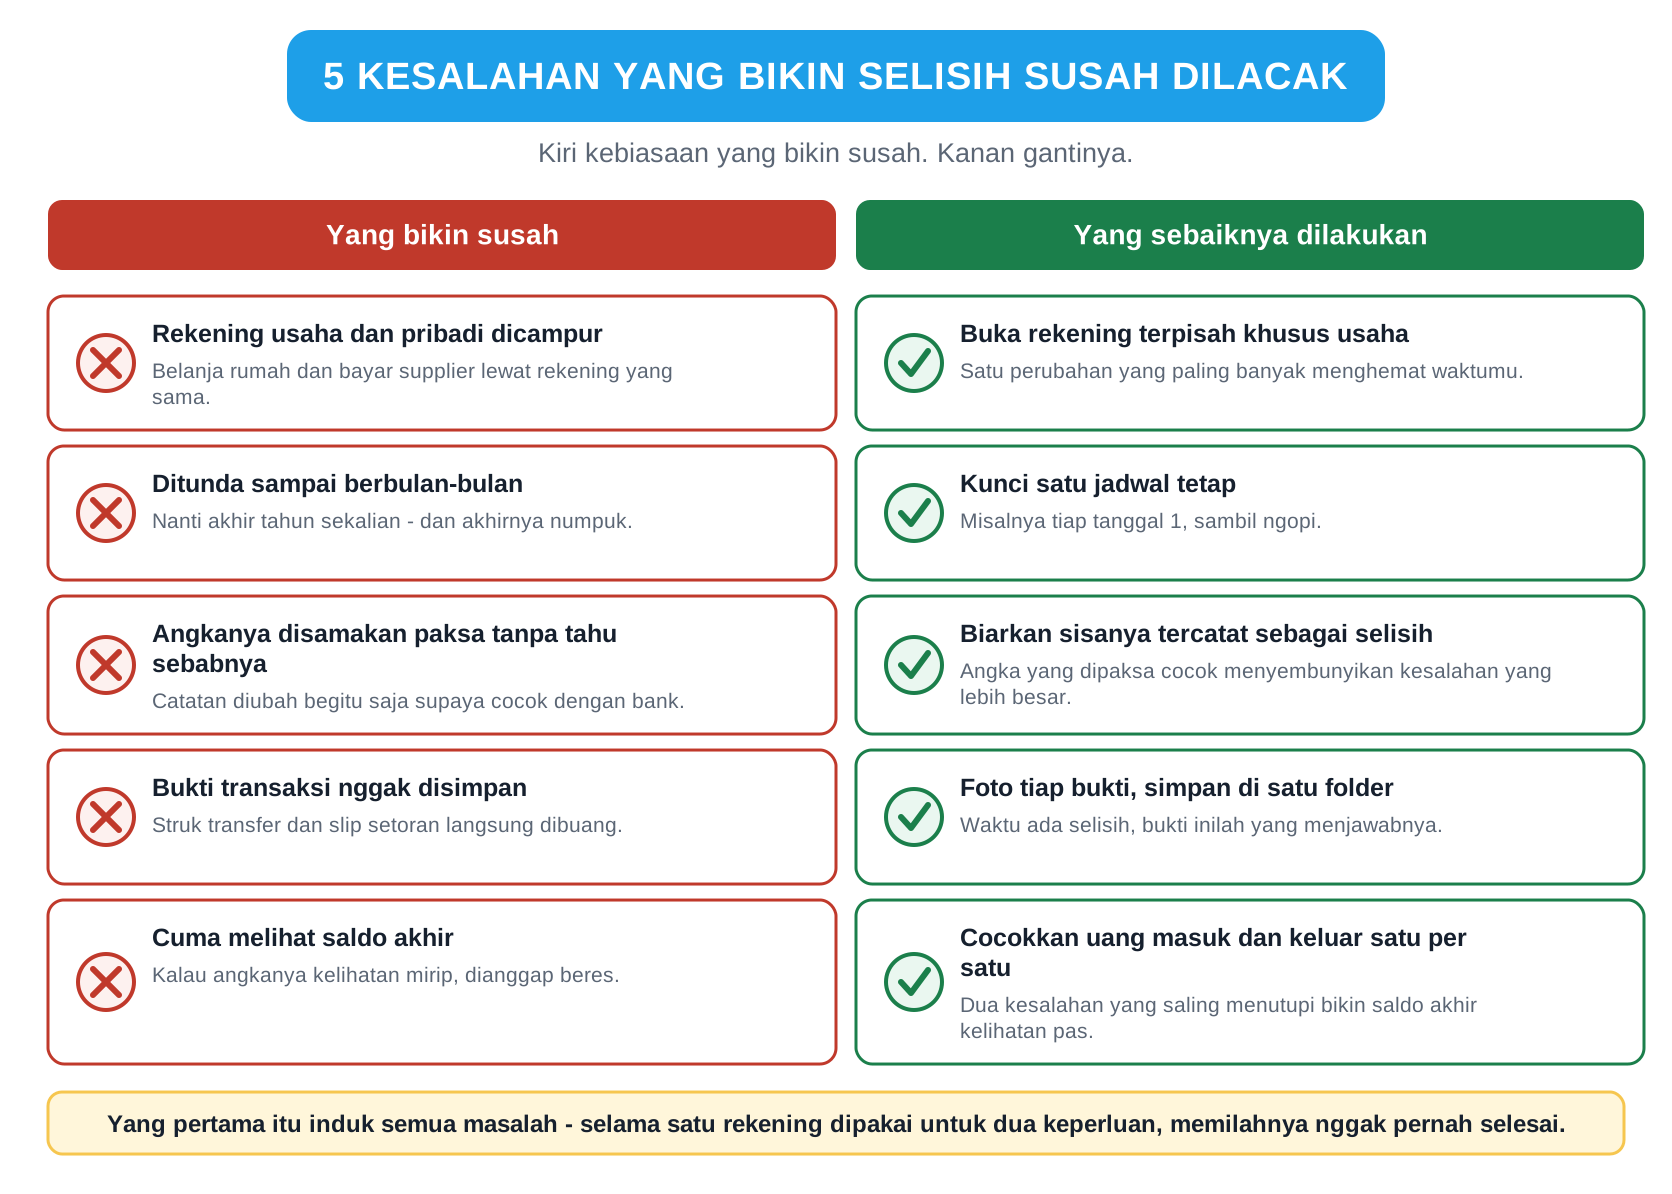
| ❌ Yang bikin susah | ✅ Yang sebaiknya dilakukan |
|---|---|
| Rekening usaha dan pribadi dicampur. Belanja rumah dan bayar supplier lewat rekening yang sama. | Buka rekening terpisah khusus usaha. Ini satu perubahan yang paling banyak menghemat waktumu. |
| Ditunda sampai berbulan-bulan. "Nanti akhir tahun sekalian." | Kunci satu jadwal tetap — misalnya tiap tanggal 1, sambil ngopi. |
| Angkanya disamakan paksa tanpa tahu sebabnya. Catatan diubah begitu saja supaya cocok dengan bank. | Selisih yang belum ketemu dibiarkan tercatat sebagai selisih. Angka yang dipaksa cocok menyembunyikan kesalahan yang lebih besar. |
| Bukti transaksi nggak disimpan. Struk transfer dan slip setoran langsung dibuang. | Foto tiap bukti dan simpan di satu folder. Waktu ada selisih, bukti inilah yang menjawabnya. |
| Cuma melihat saldo akhir. Kalau angkanya kelihatan mirip, dianggap beres. | Cocokkan uang masuk dan keluar satu per satu. Dua kesalahan yang saling menutupi bisa bikin saldo akhir kelihatan pas padahal isinya salah. |
Dari kelimanya, yang pertama itu induk semua masalah — selama satu rekening dipakai untuk dua keperluan, pekerjaan memilahnya nggak pernah selesai.
11. Kalau catatanmu rapi, proses mencocokkan jadi jauh lebih cepat
Tapi ada satu hal yang menentukan apakah semua ini terasa ringan atau melelahkan — dan itu bukan cara mencocokkannya. Itu adalah kondisi catatanmu sebelum kamu mulai. Kalau penjualannya tercatat lengkap dan tanggalnya benar, mencocokkan jadi kerjaan mencentang. Kalau catatannya bolong-bolong, sebagian di buku tulis dan sebagian di kepala, kamu bukan sedang mencocokkan — kamu sedang menyusun ulang satu bulan dari nol dulu, baru mencocokkan.
Itu batas dari cara manual: caranya sendiri gampang, yang berat adalah mengumpulkan catatan yang lengkap.
Proses mencocokkan jadi jauh lebih cepat kalau semua transaksi sudah tercatat di satu tempat. Itu bagian yang bisa dibantu — Niagawan, software akuntansi dan kasir untuk usaha kecil, mengurus pencatatan harian dan laporannya otomatis, jadi angka di catatanmu selalu siap dicocokkan. Penjualan dari kasir langsung masuk ke pembukuan tanpa dicatat dua kali, laporan laba-rugi dan arus kas tersusun sendiri, dan semuanya bisa kamu buka dari HP kapan saja.
Kalau pembukuan usahamu masih berantakan, itu dulu yang dibereskan — mencocokkan dengan bank akan ikut jadi gampang dengan sendirinya.
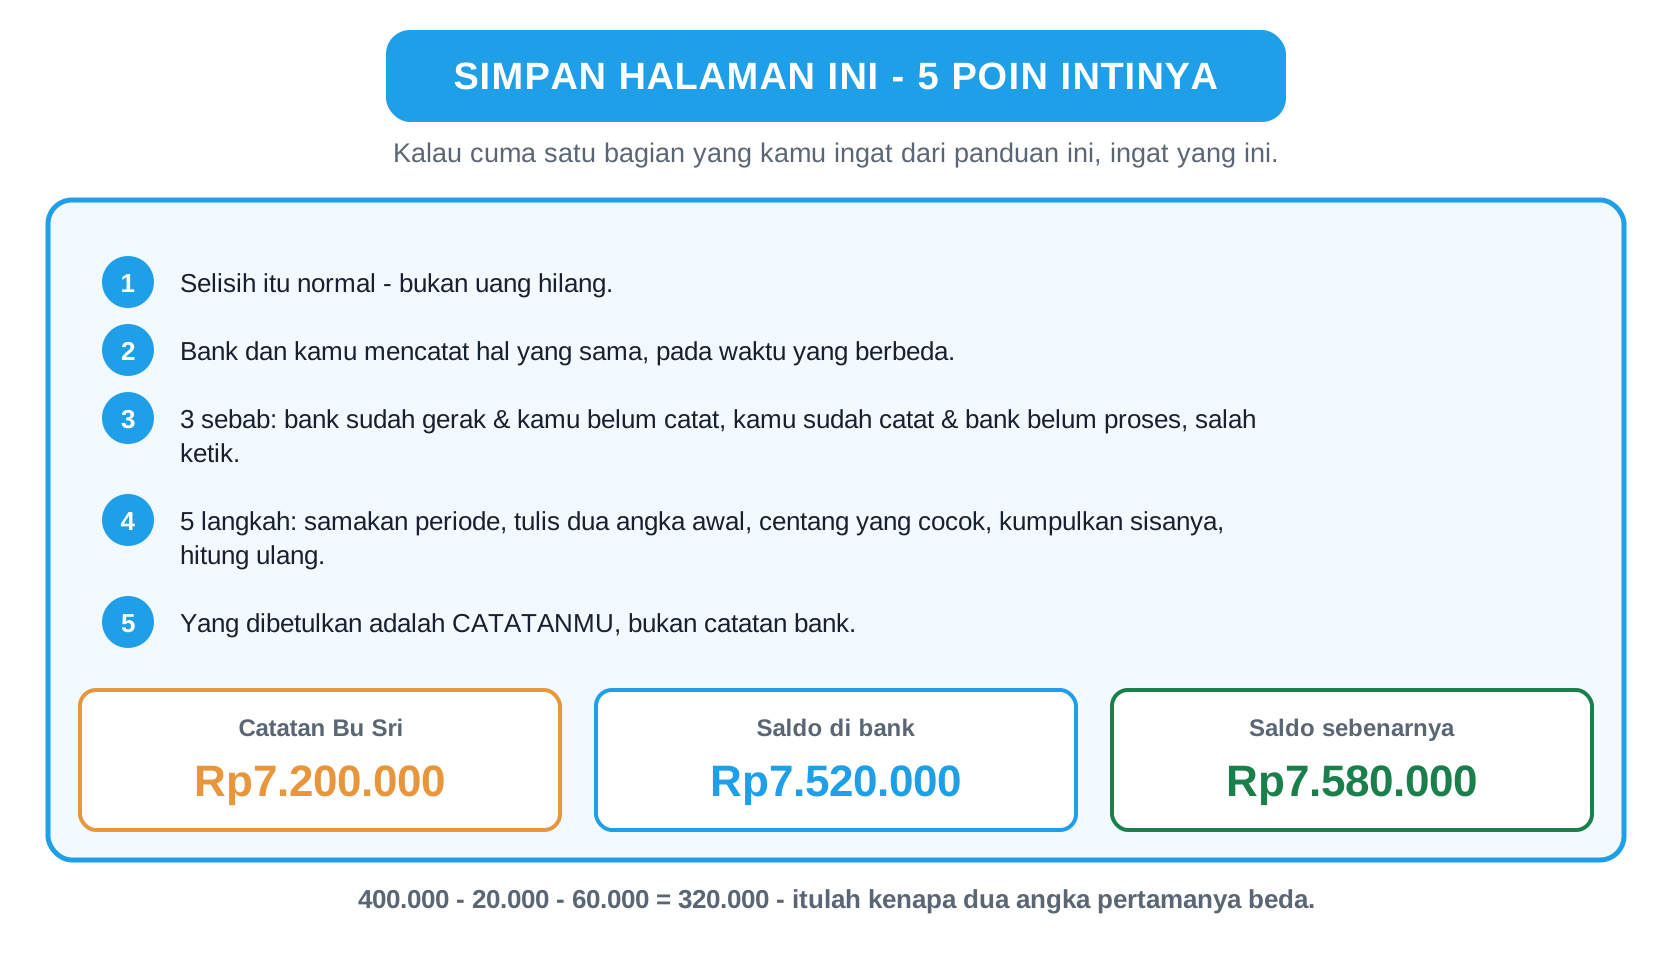
Simpan ini: selisih itu normal, bukan uang hilang · bank dan kamu mencatat hal yang sama pada waktu yang berbeda · 3 sebab paling sering: bank sudah gerak & kamu belum catat, kamu sudah catat & bank belum proses, salah ketik · 5 langkah: samakan periode, tulis dua angka awal, centang yang cocok, kumpulkan sisanya, hitung ulang · yang dibetulkan adalah catatanmu, bukan catatan bank.
Mau catatan usahamu rapi tanpa harus ditulis dua kali? Chat langsung lewat WhatsApp — ceritakan usahamu, nanti kami tunjukkan bagian mana yang bisa dibereskan duluan. Atau lihat dulu semua panduan pembukuan usaha di sini.
Pertanyaan yang Sering Ditanya (FAQ)
Saldo di bank lebih besar dari catatanku. Itu uang siapa?
Itu tetap uangmu — cuma belum tercatat di bukumu. Biasanya ada transfer masuk dari pelanggan yang belum kamu catat, atau bunga kecil dari bank (jasa giro) yang masuk diam-diam. Cocokkan uang masuk di rekening koran dengan nota atau pesananmu, dan biasanya penyebabnya lebih mudah ditemukan.
Selisihnya cuma belasan ribu. Boleh diabaikan?
Sebaiknya jangan. Selisih kecil yang muncul tiap bulan hampir selalu biaya admin bank yang belum pernah dicatat — dan kalau dibiarkan, angkanya menumpuk sepanjang tahun. Yang lebih berbahaya: begitu kamu terbiasa mengabaikan selisih kecil, kesalahan besar yang kebetulan berukuran mirip juga ikut lolos.
Rekening usaha dan pribadi saya masih campur. Gimana cara mencocokkannya?
Untuk bulan yang sudah lewat, tandai dulu tiap transaksi pribadi di rekening koran, dan catat semuanya sebagai satu baris "pengambilan pemilik" — jangan dicampur ke biaya usaha. Setelah itu cocokkan sisanya seperti biasa. Untuk ke depan, buka rekening terpisah untuk usaha; itu satu langkah yang langsung memotong sebagian besar pekerjaan ini.
Sudah berbulan-bulan nggak pernah dicocokkan. Mulai dari mana?
Mulai dari yang paling lama, bukan yang paling baru. Ambil bulan pertama yang belum pernah dicocokkan, selesaikan sampai kedua angkanya sama, lalu pakai angka akhir bulan itu sebagai angka awal bulan berikutnya. Kerjakan satu bulan setiap kali kamu sempat, sampai akhirnya menyusul kondisi sekarang.
Ada potongan di rekening yang saya nggak tahu dari mana. Harus bagaimana?
Catat dulu tanggal, jumlah, dan keterangannya persis seperti yang tertulis di rekening koran, lalu cocokkan dengan tanggal transaksimu di hari itu — sering ternyata biaya transfer atau biaya kartu. Kalau tetap nggak ketemu, hubungi banknya dengan membawa tiga informasi tadi; mereka bisa melihat rinciannya. Jangan dihapus atau dibiarkan begitu saja dari catatan.
Harus dicocokkan tiap hari atau cukup sebulan sekali?
Tergantung banyaknya transaksi bankmu. Kalau uang masuk-keluar lewat rekening cuma beberapa kali sebulan, sebulan sekali umumnya cukup; kalau ada transfer tiap hari atau ada karyawan yang ikut mencatat, seminggu sekali jauh lebih aman. Yang penting jangan sampai menumpuk lebih dari satu bulan. Ditulis oleh Bryant Gan, Founder Niagawan.